全球生成式AI市场2026年估值为555.1亿美元,高于2025年的378.9亿美元,预计到2035年将达到12062.4亿美元,复合年增长率为36.97%。一小部分模型开发者、云平台和芯片制造商正在获取大部分市场价值。
研究机构Precedence Research今日发布了关于全球生成式AI市场的最新企业情报,重点关注构建模型、运行基础设施和销售应用的公司。该市场2026年估值为555.1亿美元,预计到2035年将达到12062.4亿美元。
2026年是行业领导者们的突破之年。OpenAI的年化营收在9月底达到约500亿美元,高于1月份的200亿美元,该公司目标在年底达到700亿美元以上。Anthropic的年化营收在5月达到470亿美元,高于一年前的90亿美元,并以9650亿美元的估值完成了650亿美元的融资。在基础设施方面,英伟达的数据中心营收在单季度内达到890亿美元,谷歌云营收翻倍以上,微软Azure增长了48%。
本次发布介绍了生成式AI领域的头部公司、其最新业绩、投资方向以及这些举措对2035年竞争格局的影响。
市场概览数据显示,全球生成式AI市场规模从2025年的378.9亿美元增长至2026年的555.1亿美元,预计到2035年将达到12062.4亿美元,2026至2035年的复合年增长率为36.97%。其中,美国市场规模将从2025年的109.1亿美元增至2035年的3632.1亿美元,复合年增长率为37.53%。2025年北美是最大的区域市场,占比达41%。在组件与技术方面,软件占比超过65.50%,Transformer模型占比超过42%。在终端用途方面,媒体与娱乐占比超过34%,而商业与金融服务增长最快,复合年增长率达36.4%。此外,文本模态占比为37.90%,云端部署占比高达71.80%。
软件占据了大部分营收,Transformer模型在技术组合中占据主导地位,云端是主要的部署模式,这解释了为何模型开发者和云平台占据着最强势的地位。多模态模型和边缘或设备端部署是关键的新兴领域,复合年增长率分别为23.40%和21.50%。
在生成式AI市场的主要公司中,OpenAI作为模型开发者,其年化营收在2026年9月底达到约500亿美元,第三季度企业增长107%,并于2026年3月以8520亿美元估值融资1220亿美元,其战略方向包括企业智能体、目标年底年化营收超700亿美元,以及以1.4万亿美元估值进行谈判。Anthropic同样是模型开发者,2026年5月年化营收达470亿美元,以9650亿美元估值完成650亿美元的H轮融资,专注于企业和编程领域及超大规模合作伙伴。微软提供云、模型和Copilot,2027财年第一季度营收923亿美元,Azure增长48%,拥有超12万Foundry客户和Agent 365中超5000万个智能体,战略聚焦Copilot、Foundry和自研MAI模型。谷歌提供Gemini模型和Google Cloud,2026年第三季度云营收307.1亿美元,增长103%,积压订单达5610亿美元,每分钟处理约320亿个token,重点发展Gemini Enterprise和TPU产能。亚马逊云科技提供云和Bedrock,2026年第三季度营收增长39%,资本支出773亿美元,战略包括Bedrock、AgentCore和Nova。英伟达提供AI加速器,2027财年第二季度营收962亿美元,增长106%,数据中心营收890亿美元,增长117%,第三季度指引为1080亿美元,战略为全栈AI工厂。Meta开发开源和自研模型,2026年资本支出指引为1350至1450亿美元,设立超级智能实验室并推出Muse Spark模型。Salesforce、Adobe和IBM等企业应用供应商方面,Salesforce的Agentforce年化经常性收入超15亿美元,增长240%,生成式AI约占IBM咨询积压订单的35%,智能体正嵌入商业软件。此外,报告还提及了Synthesia、MOSTLY AI和Genie AI等专注于视频虚拟形象、合成数据和法律AI的垂直生成式AI应用专家。
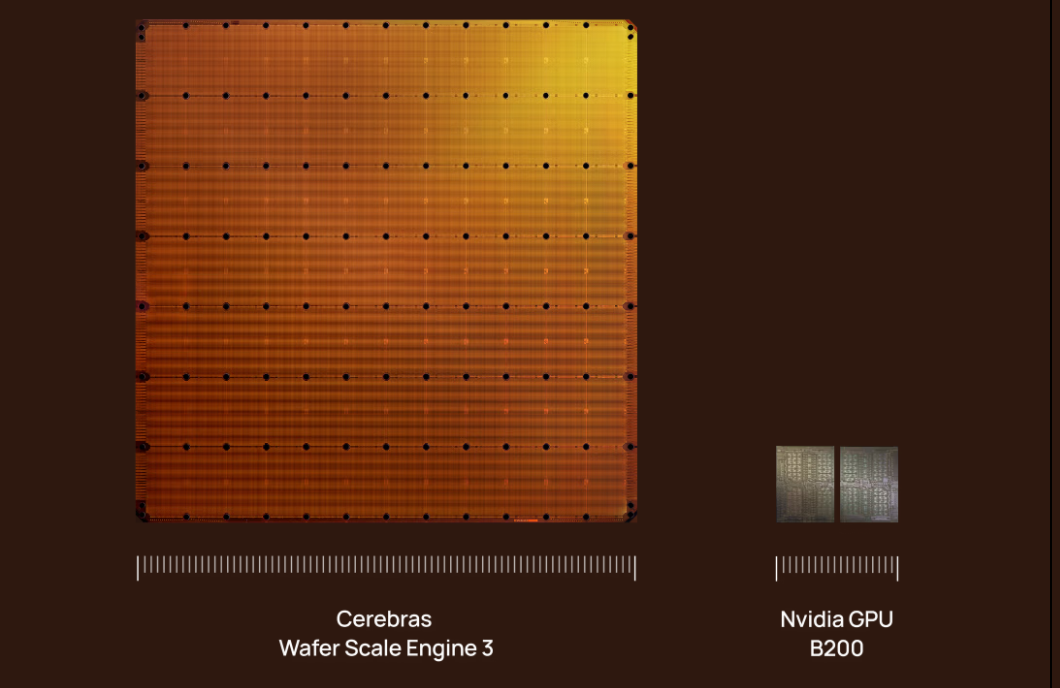
价值正集中在三个层面。OpenAI和Anthropic等模型开发者的营收增速超越了历史上几乎所有公司。由微软、谷歌和亚马逊云科技引领的云平台通过托管和销售模型访问权限获利,其中Google Cloud的积压订单达到5610亿美元。英伟达提供了大部分算力,季度营收接近1000亿美元。应用供应商和专家则在这些层面之上进行构建。
在投资与融资方面,OpenAI于2026年3月以8520亿美元估值融资1220亿美元,用于算力、研究和企业扩张;Anthropic于2026年5月以9650亿美元估值完成650亿美元H轮融资,其中150亿美元来自超大规模云厂商,用于算力和企业增长;OpenAI还于2026年10月谈判以1.4万亿美元投前估值再融资300亿美元以上,以进一步扩建产能。亚马逊、微软、Alphabet和Meta四家公司2026年的资本支出指引合计约为7250至7450亿美元,主要用于AI数据中心和芯片。微软则于2026年推出Agent 365、Foundry和MAI模型,在合作伙伴之外发展自研模型。
前所未有的私人融资使得OpenAI和Anthropic在2026年的融资轮中合计筹集了约1870亿美元,两家公司目前的估值均接近或超过1万亿美元。基础设施军备竞赛方面,四大云和平台公司计划2026年资本支出约7250至7450亿美元,其中大部分用于生成式AI数据中心。在多模型战略方面,微软正在构建自己的MAI模型,亚马逊云科技则在Bedrock上提供OpenAI模型,从而减少对单一模型提供商的依赖。
在关键公司发展方面,企业智能体成为新战场。OpenAI于2026年2月推出Frontier,帮助企业构建和管理AI智能体;微软报告Agent 365中已有超5000万个智能体;Salesforce的Agentforce年化经常性收入已突破15亿美元。这表明营收正从聊天订阅转向完成工作的企业智能体,有利于在商业软件领域拥有分发渠道的公司。模型开发者的增速超越所有企业。Anthropic的年化营收在一年内增长约五倍至470亿美元,OpenAI的营收在九个月内从200亿美元增至约500亿美元。这表明模型层正围绕少数资金雄厚的领导者整合,提高了新进入者的门槛。基础设施需求持续上升。英伟达对其第三财季的营收指引为1080亿美元,Google Cloud的积压订单达到5610亿美元。这表明至少到2027年,算力供应而非需求仍是增长的主要制约因素。科技巨头正在构建自研模型。Meta从其超级智能实验室推出了Muse Spark,微软于2026年4月发布了自研MAI模型。这表明平台公司希望掌控核心模型,从而加剧了与模型开发者的竞争。
市场的关键驱动因素包括:模型在文本、代码、图像、视频和多模态任务方面的能力快速提升;企业在业务流程中采用智能体和AI自动化;对AI数据中心、图形处理器芯片和云计算的大规模投资;在媒体、电子商务、软件测试、人力资源和物流等领域的应用;以及每个token成本的下降,从而扩大了使用范围。
市场面临的主要挑战包括:极高的算力和能源成本;模型开发者在营收快速增长的同时仍面临巨额亏损;版权、隐私和安全监管问题;芯片、内存和电力的供应限制;以及对少数云和芯片供应商的依赖。
新兴机遇包括:复合年增长率达36.4%的商业和金融服务这一增长最快的终端用途;复合年增长率为23.40%的多模态模型;复合年增长率为21.50%的边缘和设备端生成式AI;复合年增长率为21.70%的医疗和生命科学领域;以及在视频、合成数据和法律AI领域的垂直专家。
在公司生态系统中,供应方包括基础模型开发者、云、芯片和基础设施提供商,以及应用供应商和专家。需求方包括各行业企业、系统集成商、开发者和消费者。在客户与买家情报方面,大型企业的决策者包括CIO、CTO和首席AI官,其购买信号为智能体试点转向生产环境,商业机会在于模型、平台和集成合同。银行和保险公司的决策者为COO和AI负责人,作为增长最快的终端用途,其机会在于文档、风险和服务自动化。媒体和娱乐行业的首席内容官作为最大的终端用途,其机会在于内容、视频和本地化工具。
阅读全文,请访问:https://www.globenewswire.com/news-release/2026/11/16/3403809/0/en/generative-ai-market-companies-2027-openai-anthropic-microsoft-google-and-nvidia-scale-revenue-and-raise-record-capital-in-a-market-headed-for-usd-1-206-24-billion-by-2035.html
来源: 海外媒体
登录后即可参与技术讨论与同行交流
免费注册