Charge Trap与Floating Gate
本文介绍了Charge Trap与Floating Gate。 本期聊聊两种主要的NAND 技术路线,以及国际大厂阵营的分类。 在实现真正的 3D NAND 量产之前,各类技术研讨会上已经对多种 3D NAND 方案开展了长达十年的研究。涉足该领域的存储企业主要包括东芝、三星、英特尔、海力士和美光。 研发 3D 技术的核心目标是降低每比特成本、提升芯片密度,同时不必缩小二维光刻工艺节点。下图 汇总
关于「三星」的技术文章、设计资料与工程师讨论,持续更新。
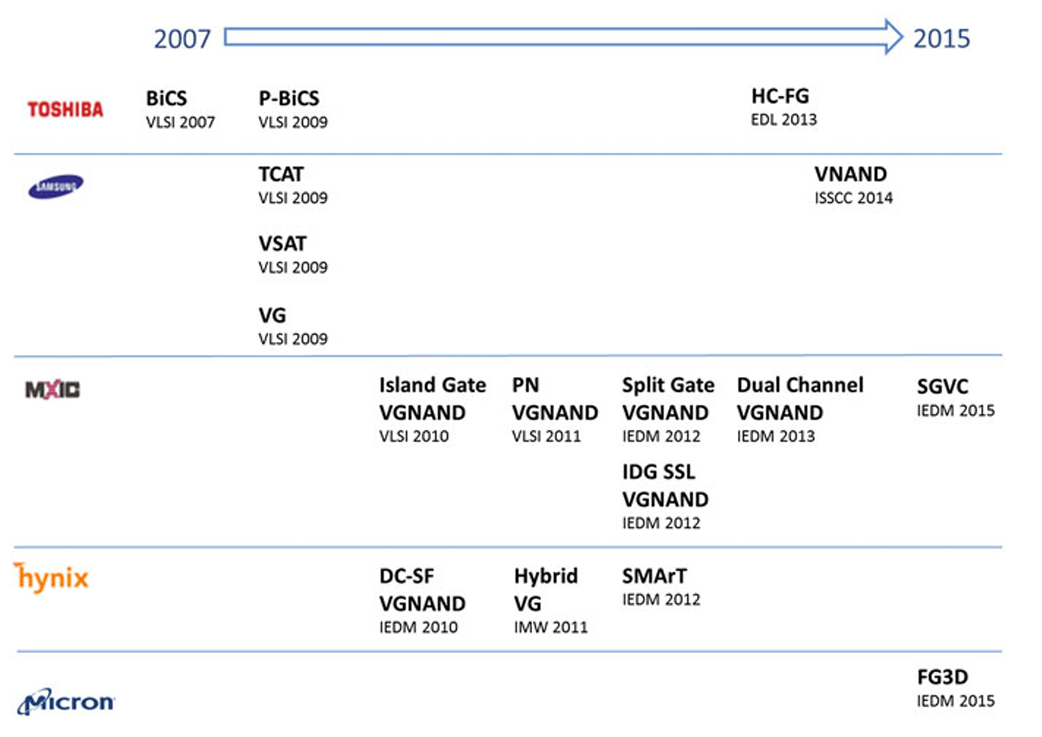
本文介绍了Charge Trap与Floating Gate。 本期聊聊两种主要的NAND 技术路线,以及国际大厂阵营的分类。 在实现真正的 3D NAND 量产之前,各类技术研讨会上已经对多种 3D NAND 方案开展了长达十年的研究。涉足该领域的存储企业主要包括东芝、三星、英特尔、海力士和美光。 研发 3D 技术的核心目标是降低每比特成本、提升芯片密度,同时不必缩小二维光刻工艺节点。下图 汇总
芯片一级市场又热起来了。 上一轮国产GPU投资陆续进入兑现期后,资本开始寻找下一批可能跑出来的AI芯片公司。近存计算、存算一体、3D近存、3D TokenPU……名字各不相同,却越来越频繁地被归入同一个标签:3D堆叠。 有的3D芯片企业半年内连续完成两轮融资,累计规模接近10亿元;还有的芯片尚未量产,估值已经攀升至百亿元。但当投资人真正开始比较这些公司时,却发现相似的技术语言背后,是不同的市场、工

本文将介绍存储芯片领域的DRAM和NAND Flash路线。 在存储芯片领域,DRAM和NAND Flash走着两条截然不同的技术演进路线——DRAM在不断缩小线宽,NAND在不停增加层数。图片展示的正是这种并行推进的“双轨制”创新。 DRAM Flash DRAM这边,看的是制程节点。 图片中标注的1α和1β是三星的DRAM制程世代代号,类似于逻辑芯片的“纳米节点”。1α是当时业界最先进的量产
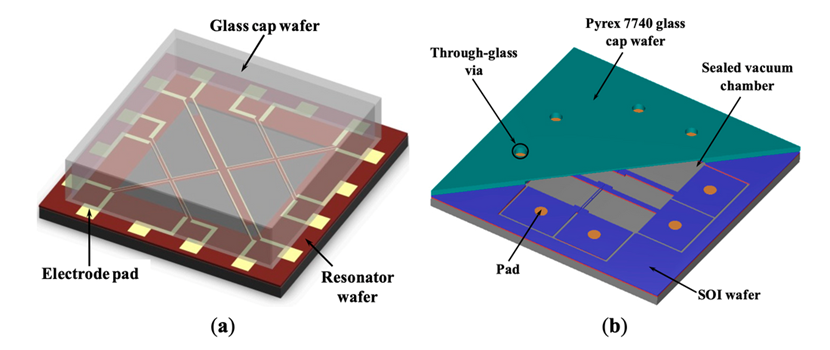
本文介绍了玻璃基板在MEMS的四种角色。 最近Corning、Intel、三星在先进封装玻璃基板和TGV上砸的弹药不少,行业文章一半以上在谈"玻璃替代有机载板做 2.5D/3D"。但往前翻一层,MEMS 才是玻璃基板老用户——硅-玻璃阳极键合这条工艺线跑了三十多年,是惯性传感器和压力传感器产线的标配。下面把玻璃基板在MEMS里的几个角色拆开看。 第一个角色:阳极键合做真空/惰性密封腔。硅和硼硅酸玻
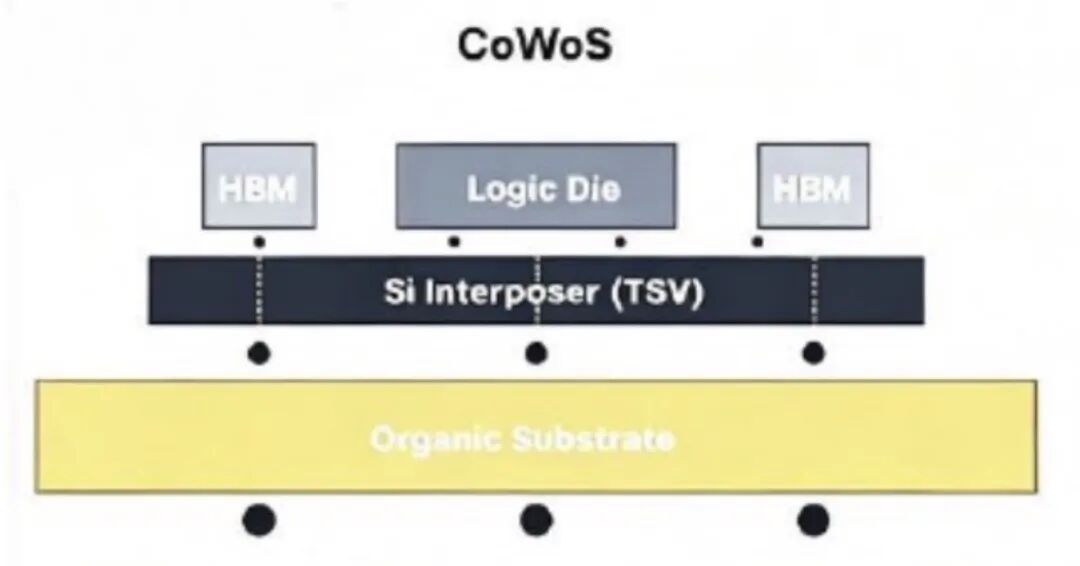
本文将介绍四种芯片先进封装。 在先进封装领域,如何把多颗芯片(比如计算芯片和存储芯片)高效地拼在一起,不同厂商给出了不同的答案。图片展示了四种主流方案,它们在材料、结构和成本上各有取舍。 CoWoS CoWoS是目前最成熟的方案,台积电的拳头技术。它把HBM高带宽内存和逻辑芯片(Logic Die)并排放在一块硅中介层上,硅中介层内部有TSV(硅通孔)实现上下导通,然后再整体贴在有机基板上。硅中介

本文将介绍芯片界的“背向革命”。 在芯片制造的微观世界里,晶体管像是数亿个微型开关,而连接它们的金属线就像城市里的立交桥。过去几十年,供电和信号传输都挤在芯片的“正面”(晶圆表面)。然而,随着晶体管尺寸逼近物理极限,正面的“交通拥堵”日益严重——布线拥挤、电阻变大、热量堆积,直接拖累了芯片性能。 背面供电技术 为了破局,背面供电技术(Backside Power Delivery)成了近两年半导体
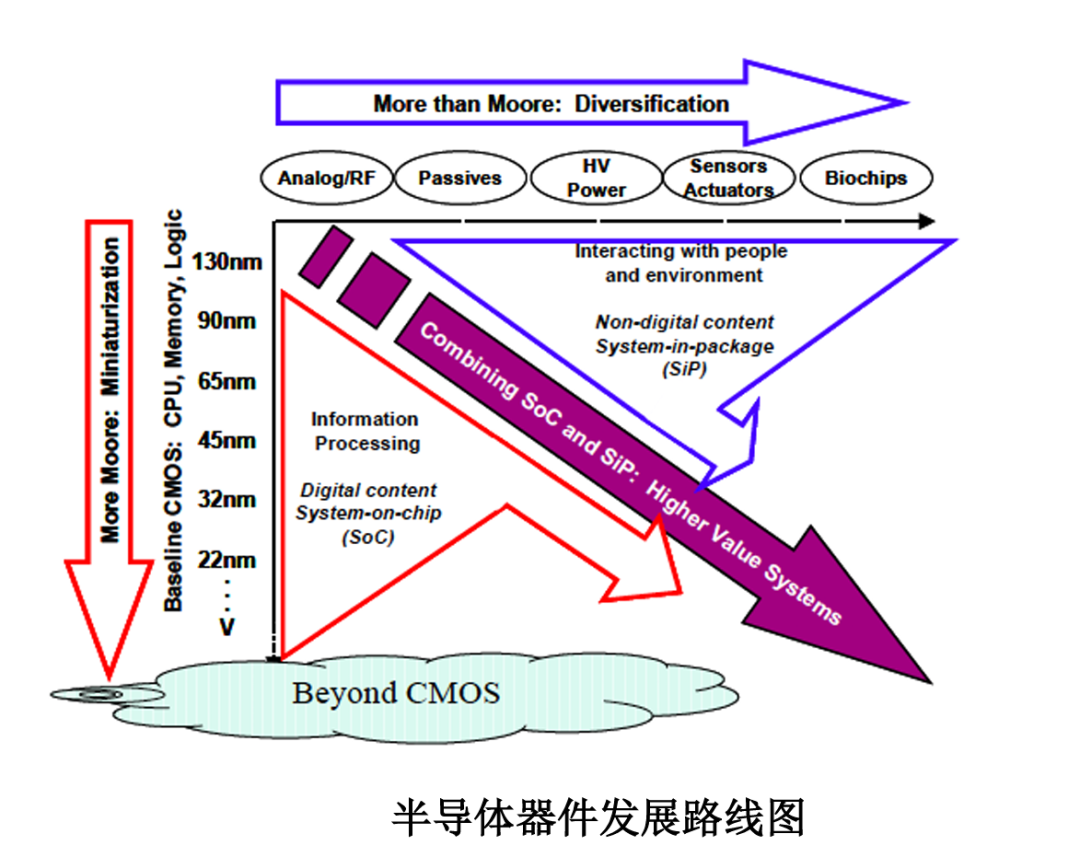
从ITRS到IRDS,半导体路线图正从晶体管微缩转向系统级集成与新材料探索。作为三维集成典范,3D NAND通过垂直堆叠与多值存储持续提升密度,但电荷俘获、横向迁移等失效机制对可靠性提出新挑战,需结合失效建模与预测策略加以应对。 半导体发展概述 国际半导体技术路线图(International Technology Roadmap for Semiconductors, ITRS)由美国半导体工业
[ ](https://mp.weixin.qq.com/s?__biz=MzkwNjQxMjk2MQ==&mid=2247483746&idx=1&sn=9cc150134392b4c25fd9a15b4b7f1927&scene=21#wechat_redirect) 5月20日消息,半导体代工巨头台积电正全力推进新一代面板级封装技术。 基于德国设备商SCHM

用手机创作视频的时代已经到来。如今,人人都能拍摄、剪辑和分享高质量视频。用户对色彩准确性、画面细节以及后期灵活度也都有了更高的期待。为此,三星开发了APV(Advanced Professional Video)编解码器,并致力于将其打造为全球开放标准。 为什么推出 APV 编解码器? 对许多用户而言,编解码器可能有些陌生,但它就像一台驱动用户体验的隐形引擎。它的工作方式可以想象成整理行李箱——
[ ](https://mp.weixin.qq.com/s?__biz=MzU4MDgwOTU1Mw==&mid=2247483979&idx=1&sn=53468fc311c93757e6d958e17bed9bfb&scene=21#wechat_redirect) 5月19日消息,美国总统特朗普近日在接受《财富》杂志专访时,罕见地披露了美国政府入股芯片巨头
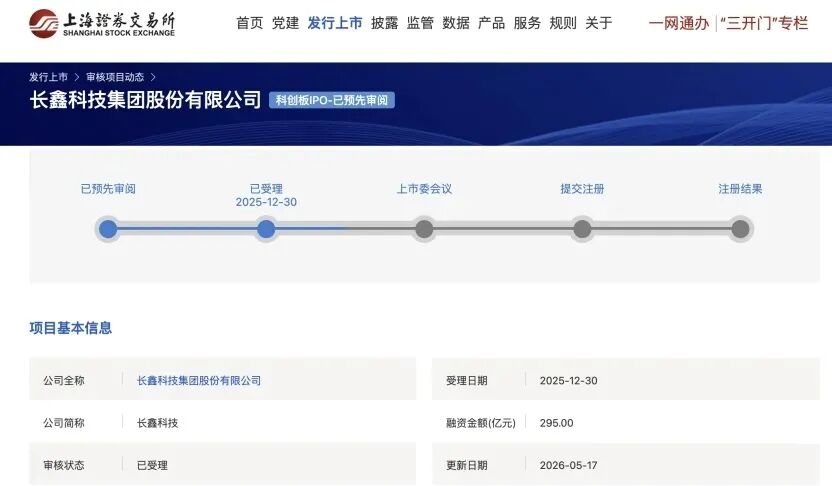
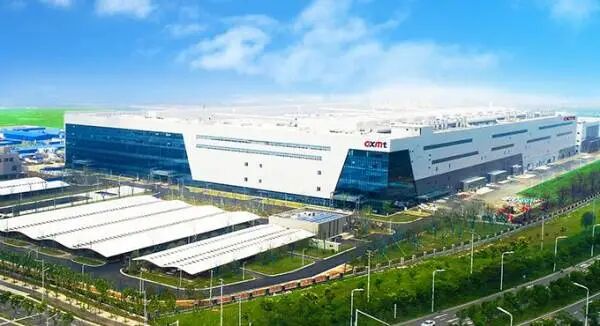
2026 年 5 月 17 日,长鑫科技集团更新科创板招股说明书,拟募资 295 亿元冲刺上市,这是科创板史上第二大 IPO,仅次于中芯国际。作为国内唯一、全球第四的 DRAM 原厂,长鑫科技从连年亏损到业绩爆发,从技术追赶向高端突破,其 IPO 之路不仅是企业成长的里程碑,更是中国半导体存储产业打破海外垄断、实现自主可控的关键一步。 长鑫科技成立于 2016 年,深耕 DRAM 研发、设计与
长鑫科技IPO再进一步:国产内存巨头半年净利或破70亿,科创板迎来"硬核"考生,就在这几天,科创板披露了一则让半导体圈沸腾的消息——长鑫科技的上市审核状态正式更新为"已问询"。这意味着,这家承载着国产DRAM希望的巨头,距离登陆A股又近了一大步。从2025年底递交材料,到2026年5月进入问询阶段,长鑫的IPO之路走得稳健而坚定,也牵动着无数关注国产芯片进程的人心。 如果说IPO进度是资本市场的
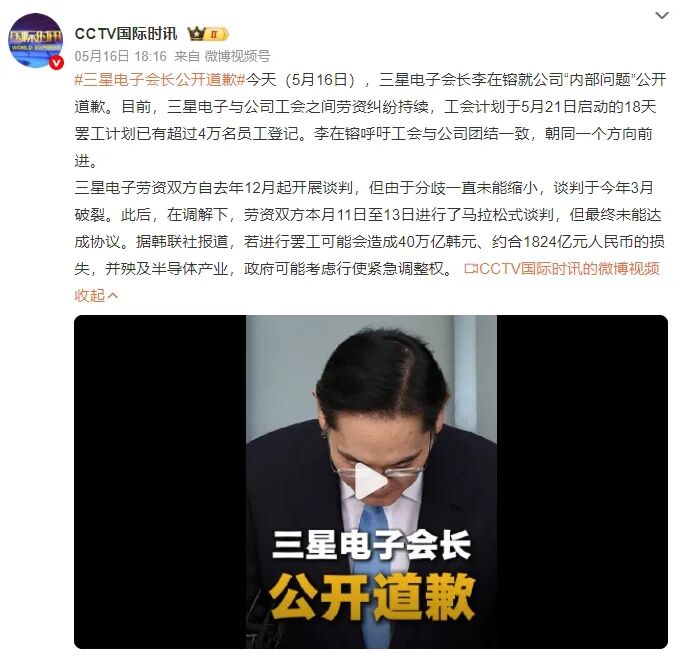
距离5月21日三星大规模罢工仅剩3天,一场波及全球芯片供应链的风暴或已提前来袭! 据最新消息,为了应对即将到来的“史上最大规模罢工”,三星已提前“断腕”,正式进入紧急管理模式,启动半导体生产线减产程序——限制新晶圆投入,直接冲击24小时不间断运行的芯片制造流程。 据悉,此次罢工声势空前,涉及43286名工人,占三星半导体事业部(DS部门)员工总数的一半以上。一旦全面启动,影响不可估量。 更关键的是

今天给大家分享一个令人激动的消息:中兴专利战大胜三星,狂揽近50亿专利费。 就在5月13日,全球通信知识产权领域迎来里程碑式判决!统一专利法院(UPC)曼海姆地方分院,就中兴与三星的5G标准必要专利(SEP)交叉许可纠纷,发布全体法官签署的终审裁定,判决次日即刻生效,三星需向中兴支付高额专利许可费——这不仅是一场企业间的专利博弈,更是中国5G射频通信技术从“跟跑”到“定价”的关键一跃,标志着中国
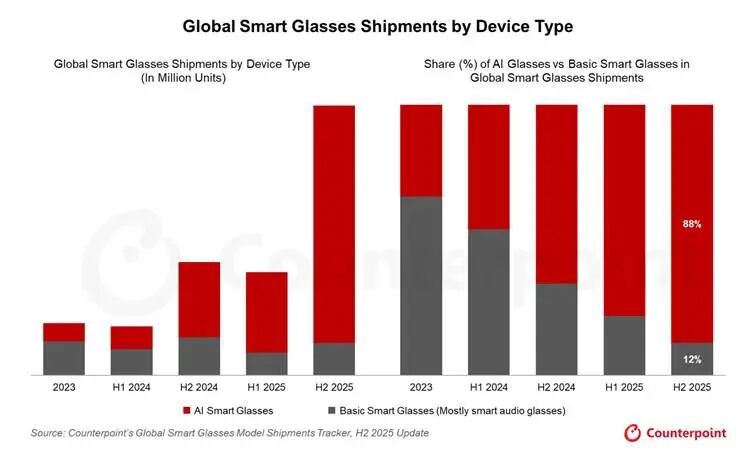
高通公司(Qualcomm)XR业务总经理Ziad Asghar在接受笔者独家专访时表示,高通已经抓住了智能眼镜市场未来数年的强劲需求浪潮。 据市场研究公司Counterpoint的数据显示,这家美国芯片设计巨头在该业务领域领先于规模较小的竞争对手,且该业务规模自2024年以来已增长了一倍多(图1)。 智能眼镜中的原生人工智能(AI)首次能够执行语音指令,用于视频录制以及识别佩戴者不熟悉的物体。高
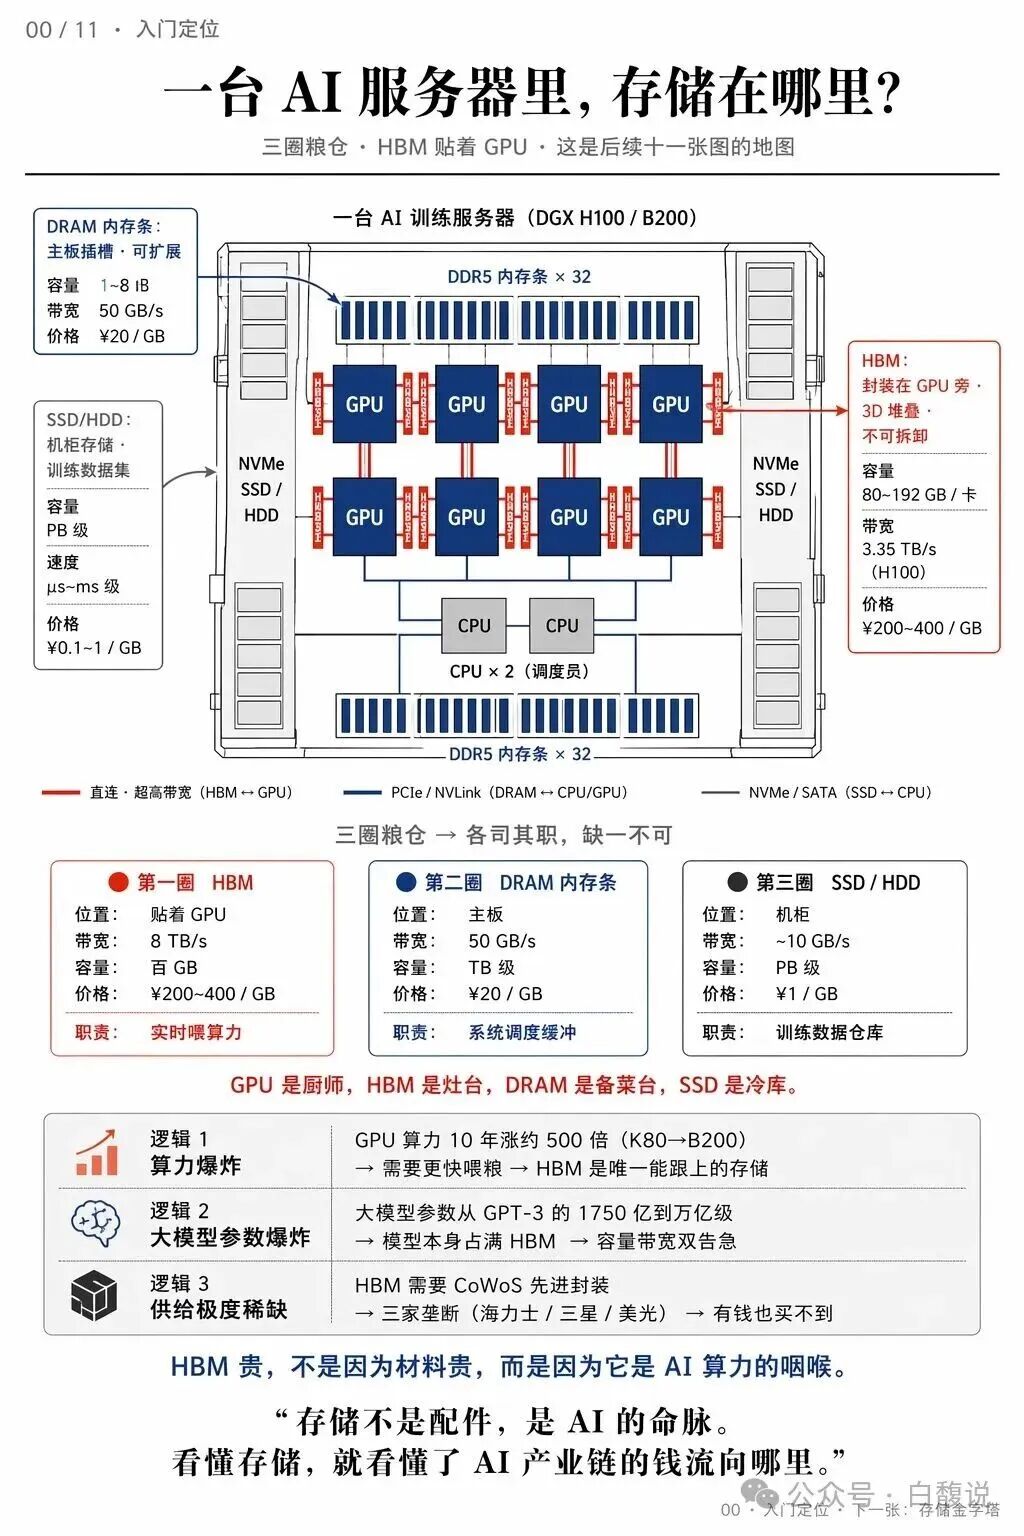
AI服务器的存储并非单一设备,而是分为“三圈粮仓”:HBM紧贴GPU,负责实时喂算力;DRAM内存条位于主板,承担系统调度缓冲;SSD/HDD在机柜中,存放PB级训练数据。三者的带宽、容量、价格差异巨大——HBM带宽可达TB/s级,但容量仅百GB;SSD容量大但速度慢。GPU算力十年涨500倍,HBM是唯一能跟上的存储,成为AI算力的“咽喉”。 从寄存器到硬盘,存储呈现“速度越快、容量越小、价

谷歌刚给安卓画了一张很大的饼。 提前 I/O 大会一周,谷歌一早举办的 Android Show 可以说相当劲爆,更具体的介绍可以看雷科技第一时间发布的报道《安卓 17 更新:谷歌加速手机 AI 落地,还发了台高端 PC》,这里就不再赘述。 但需要说明的是,这次谷歌宣布的重大更新,其实不完全是 Android 17 的更新,它至少包含了三层内容: 第一层是 Android 17 本身的系统更新,包
如果要用一个词来形容即将到来的2026年下半年的旗舰手机市场,那就是“昂贵的焦虑”。 高通的骁龙8 Elite Gen 6 Pro和联发科的天玑9600 Pro正带着20%的成本涨幅,向安卓厂商投下了一枚“重磅炸弹”。 随着台积电2nm制程(N2P)计划在2026年下半年量产,智能手机SoC的军备竞赛正式进入一个全新时代。 当一颗手机芯片的价格突破300美元,当三大核心器件的BOM成本飙升至60
据华尔街日报最新报道,苹果公司(Apple)与英特尔(Intel)即将达成一项历史性协议,英特尔将为这位消费电子巨头生产部分核心芯片。 消息一经传出,资本市场立刻给出热烈回应。5月8日,英特尔股价盘中飙升近15%,创下多年来的单日涨幅纪录;苹果股价也微涨约1.7%。这不仅让一度举步维艰的英特尔代工业务(Intel Foundry)迎来了绝佳契机,而且将改变全球芯片制造格局。 据知情人士透露,这项
全球功率半导体市场正经历新一轮供需震荡。 今年年初以来,英飞凌、德州仪器、安森美、意法半导体等龙头企业密集宣布涨价。市场分析认为,由于各地成熟制程产能纷纷满载,产能紧张状况在下半年恐只增不减。 5月7日,研究机构TrendForce集邦咨询发布的报告显示,由于台积电、三星持续削减八英寸成熟制程产能,全球八英寸产能至2027年上半年将维持负增长;而在需求端,AI服务器对电源管理、功率芯片需求正持续走