全球数据中心冷却CDU(冷却分配单元)泵市场在2026年的估值为4.2528亿美元,预计到2035年将达到55.0047亿美元,年复合增长率为32.90%。北美地区占据2026年收入的39%,美国市场预计将从2026年的1.2439亿美元增长至2035年的16.1961亿美元。
研究机构近日发布了关于全球数据中心冷却CDU泵市场的最新洞察,该报告涵盖了CDU内部的泵,这些泵在设施水环路与冷却服务器的冷板或浸没式油箱之间循环液体。该市场在2026年的估值为4.2528亿美元,预计到2035年将达到55.0047亿美元,年新增收入50.7519亿美元。
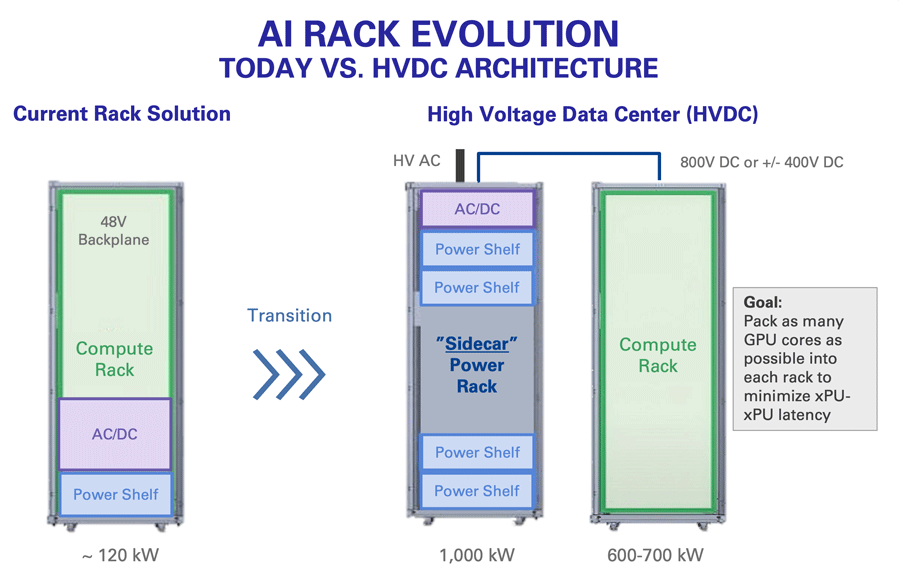
这一增长源于物理极限。目前AI加速器机架的功耗约为100千瓦或更高,远超风冷散热能力,因此新建的AI数据中心正采用直接芯片级数据中心液冷技术。每个液冷机房都需要CDU,而每个CDU都依赖于必须连续运行、保持精确流量和压力并具备冗余设计的泵。随着单台CDU的规模从数百千瓦扩展到2.5兆瓦甚至8兆瓦,泵已成为冷却链路中最关键的组件之一。
供应商正采取行动以满足需求。格兰富、赛莱默、威乐和荏原等泵制造商正直接瞄准数据中心市场,而维谛技术、施耐德电气旗下的Motivair以及伊顿等冷却系统公司则通过收购和推出新产品来扩大CDU产能。对于泵制造商、CDU制造商、超大规模云服务商、主机托管运营商和投资者而言,关键问题在于哪种泵技术将胜出、产能扩张速度有多快以及谁将掌控供应链。
与数据中心冷却总支出相比,目前该市场规模较小,因为液冷在大多数设施中仍处于早期阶段。其高增长反映了新增AI算力向液冷转移的趋势,以及随着CDU规模更大、冗余度更高,每兆瓦所需的泵含量不断增加。
按冷却技术划分,液冷占据最大份额,2026年市场份额为63%,市场规模达2.6793亿美元,是AI机架的标准配置。混合冷却占24%,市场规模为1.0207亿美元,在改造机房中结合了风冷和液冷。风冷辅助液冷占13%,市场规模为5529万美元,采用后门和侧挂设计,是增长最快的细分市场。
按泵类型划分,离心泵占据最大份额,2026年市场份额为61%,市场规模达2.5942亿美元,能在中等压力下实现高流量。磁力驱动泵占23%,市场规模为9781万美元,无轴封且防泄漏,是增长最快的类型。容积式泵占16%,市场规模为6804万美元,适用于较小环路的精确流量控制。离心泵处于领先地位,因为它们能高效输送大量冷却液,且在建筑系统中已得到验证。离心泵制造商正在调整设计,为CDU配备变速驱动和冗余系统。磁力驱动泵增长最快,因为它们没有轴封,消除了昂贵IT设备旁边常见的泄漏点。
按CDU类型划分,机架式CDU占据最大份额,2026年市场份额为38%,市场规模达1.6161亿美元,主要用于直接芯片级冷却的机架内单元。集中式CDU占24%,市场规模为1.0207亿美元,为兆瓦级的列间和设施级单元。模块化CDU占12%,市场规模为5103万美元,作为可扩展的构建模块,是增长最快的类型。其他CDU类型占26%,市场规模为1.1057亿美元。
按应用和最终用户划分,在应用方面,AI计算占据最大份额且增长最快,2026年市场份额为34%,市场规模达1.446亿美元。云计算占27%,市场规模为1.1483亿美元,受超大规模云扩张推动。高性能计算占16%,市场规模为6804万美元,主要用于研究和超算中心。在最终用户方面,云服务提供商是最大的最终用户,占35%,市场规模为1.4885亿美元。主机托管占22%,市场规模为9356万美元,提供支持AI的租赁容量。医疗保健占6%,市场规模为2552万美元,是增长最快的最终用户。
按区域划分,2026年北美占据最大份额,为39%,市场规模达1.6586亿美元。亚太地区占28%,市场规模为1.1908亿美元,是增长最快的区域。欧洲占24%,市场规模为1.0207亿美元。拉丁美洲占5%,市场规模为2126万美元。中东和非洲占4%,市场规模为1701万美元。
北美以39%的份额领跑2026年收入,因为超大规模云服务商和AI开发商正在美国建设最大的AI园区。美国最大的上市数据中心热管理供应商维谛技术报告称,2026年第三季度净销售额为43.1亿美元,同比增长61%,有机订单翻了一番多,直接反映了液冷需求。
欧洲占据24%的份额。该地区对能源效率和热回收的关注有利于液冷发展,欧洲泵制造商在供应端处于领先地位:格兰富、威乐和SPP Pumps均活跃于数据中心领域。威乐于2026年4月与波兰CDU制造商DCX签署合作协议,使单个设施CDU能够实现8兆瓦的冷却能力。
拉丁美洲和中东及非洲这两个地区规模较小但正在增长,主要由巴西和墨西哥的主机托管以及海湾国家的大型AI园区推动。
行业正在发生变化,CDU正向兆瓦级扩展。施耐德电气旗下的Motivair于2026年1月推出了MCDU-70,这是一款2.5兆瓦的CDU,在集中式系统中可扩展至10兆瓦以上,并围绕英伟达的GPU路线图进行设计。DCX于2026年3月推出了ECDU平台,包含三款从600千瓦到2.6兆瓦的型号,其配备威乐泵的设施CDU达到了8兆瓦。这表明更大的CDU需要更大、具备冗余和变速控制的泵。单台泵的价值上升,能够提供高流量、高可靠性泵的供应商将获得更多市场份额。
热管理公司正在收购产能。伊顿于2026年3月完成了对Boyd Thermal 95亿美元的收购,增加了液冷专业知识和6000多名员工。维谛技术于2025年12月完成了对液冷服务公司PurgeRite 10亿美元的收购。这表明电力和冷却供应商希望提供完整的液冷系统,这将使CDU需求集中在更少、更大的泵买家手中。
新进入者正在加入CDU市场。LG电子在2026年2月的AHR博览会上展示了包括CDU在内的数据中心冷却产品。家电、暖通空调和电子公司正利用其泵和电机技术进入该市场。这表明竞争将会加剧,但对成熟制造商泵组件的需求也将增加。
需求信号正在加速。在有机订单同比翻了一番多之后,维谛技术于2026年10月将其2026年销售指导预期上调至144.5亿至148.5亿美元。这表明2026年下达的订单将在2027年和2028年转化为已安装的液冷产能,在预测期内持续支撑泵的需求。
关键市场驱动因素包括:人工智能和高性能计算工作负载导致机架功率密度不断上升;专为液冷设计的超大规模数据中心和AI园区的建设;以及能效目标,因为与风冷相比,液冷可以降低冷却能耗。
阅读全文,请访问:https://www.globenewswire.com/news-release/2026/11/09/3398282/0/en/data-center-cooling-cdu-pumps-market-to-reach-usd-5-500-47-million-by-2035-as-ai-racks-move-to-liquid-cooling-and-megawatt-scale-cdus.html
来源: 海外媒体

登录后即可参与技术讨论与同行交流
免费注册