根据2026年第三季度《SEMI硅晶圆市场监测报告》,全球硅晶圆出货量预计将在2026年增长11.8%。这一增长主要受强劲的人工智能需求推动,预计该需求将持续带动出货量增长至2029年。
除人工智能外,工艺材料销售的增长也在支撑市场复苏。材料销售与硅晶圆需求之间的正相关关系不仅反映出制造复杂度的提升,也意味着每片晶圆消耗的材料更多。
最后,存储器需求增加、预防性库存建设以及全球晶圆厂产能扩张,也在推动硅晶圆出货增长。
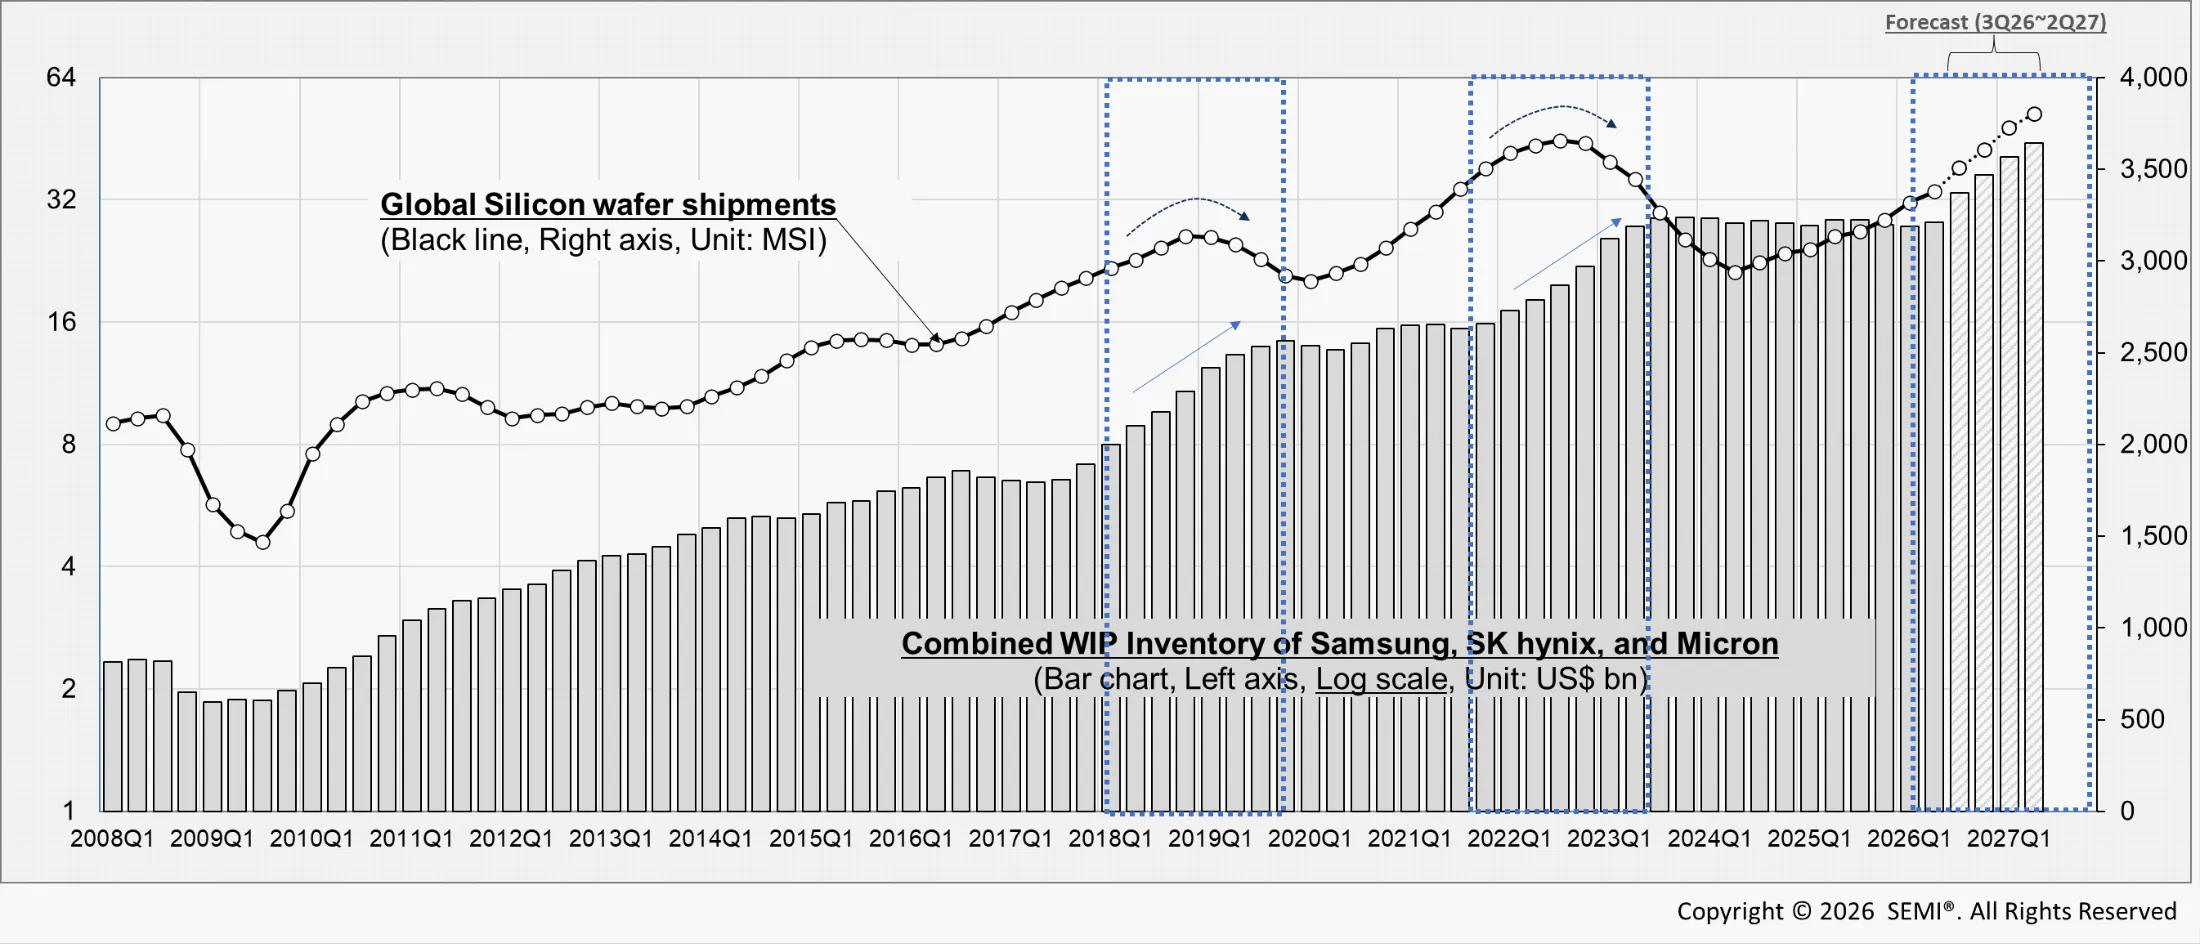
要更好地理解当前市场格局,回顾过去硅晶圆需求曲线有所帮助。2018年至2019年以及2022年至2023年,硅晶圆出货量的上升先于存储器在制品库存的大幅增加。所谓在制品,是指正在制造过程中、尚未完成的存储器芯片。不过,当在制品库存达到峰值时,硅晶圆出货量出现滞后。由于制造产线已满负荷生产,其对硅晶圆的需求随之放缓。
虽然这一模式为当前的需求复苏提供了历史背景,但大量新建和即将投产的产线,是影响本轮周期的独特因素。
硅晶圆出货量与存储器在制品:历史领先滞后模式。两条序列均采用四季度移动平均。来源:SEMI SMG以及三星电子、SK海力士和美光的财务披露。2026年第三季度至2027年第二季度数据为预测。
晶圆厂投资支撑硅晶圆需求
SEMI的晶圆厂投资展望预测,2026年之后计划中的设备支出将继续增长。只要投资计划总体保持正轨,持续进行的设备安装和产能爬坡有望支撑硅晶圆需求。报告还显示,半导体制造厂设备支出与硅晶圆制造设备支出的同比增长率差距正在扩大,这意味着投资对硅晶圆需求的支撑可能持续得比最初预期更久。
这也有助于解释为何硅晶圆出货量与在制品库存之间的历史关系并不必然意味着市场即将放缓。硅晶圆采购动能可能在存储器在制品库存达到峰值之前趋缓,不过,如果硅晶圆出货量已经明显趋缓,投资支撑也可能减弱。
投资差额:硅晶圆周期放缓延后的信号。半导体制造厂设备支出与硅晶圆制造商设备支出的同比增长率之差,并与硅晶圆出货趋势进行对比。来源:SEMI硅晶圆出货统计和SEMI WWSEMS。出货数据更新至2026年第二季度,设备支出数据更新至2026年8月。
下一考验是库存消化
SEMI预计,2027年硅晶圆出货量将继续增长,但增速可能低于2026年。随着库存囤积逐渐消退,持续生产将对维持需求变得重要。如果计划中的产能扩张继续推进,且客户购买由此生产的芯片,半导体公司可以在维持采购节奏的同时逐步降低硅晶圆库存。然而,投资延迟或半导体需求走弱将减缓库存消化,并增加硅晶圆订单下降的风险。
虽然人工智能相关投资是关键支撑来源,但更广泛的半导体复苏仍不均衡。因此,维持需求增长的关键在于晶圆厂能够多快消化提前采购的硅晶圆。这将有助于决定本轮复苏期的持续时间,以及后续硅晶圆库存调整的幅度。
来源: 海外媒体


登录后即可参与技术讨论与同行交流
免费注册