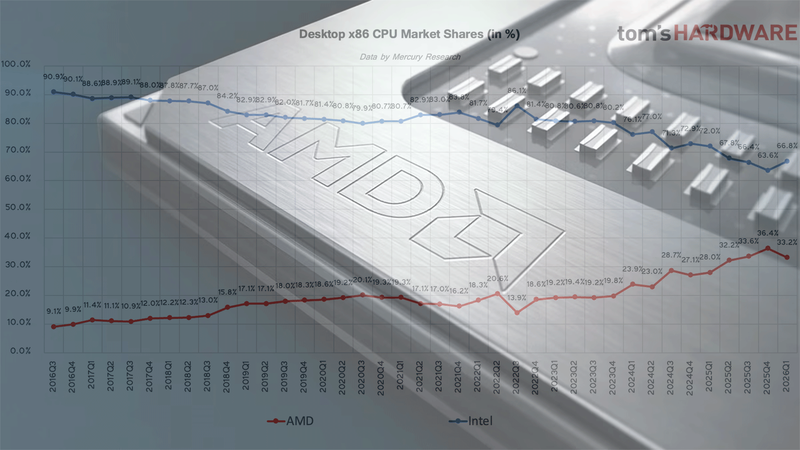
三季度x86 CPU出货量环比和同比均出现下滑,由于组件价格高企导致客户端处理器需求大幅下降,而服务器CPU出货量同比大幅增长20%,这是市场调研机构最新报告指出的。英特尔自2025年二季度以来首次从AMD手中夺回整体CPU市场份额,这在很大程度上得益于其在台式PC市场出乎意料的强劲表现。同时,报告称AMD在移动端和服务器CPU细分市场继续创下新纪录。总体而言,行业共供应了6893万颗x86 CPU,据另一家研究机构报告。
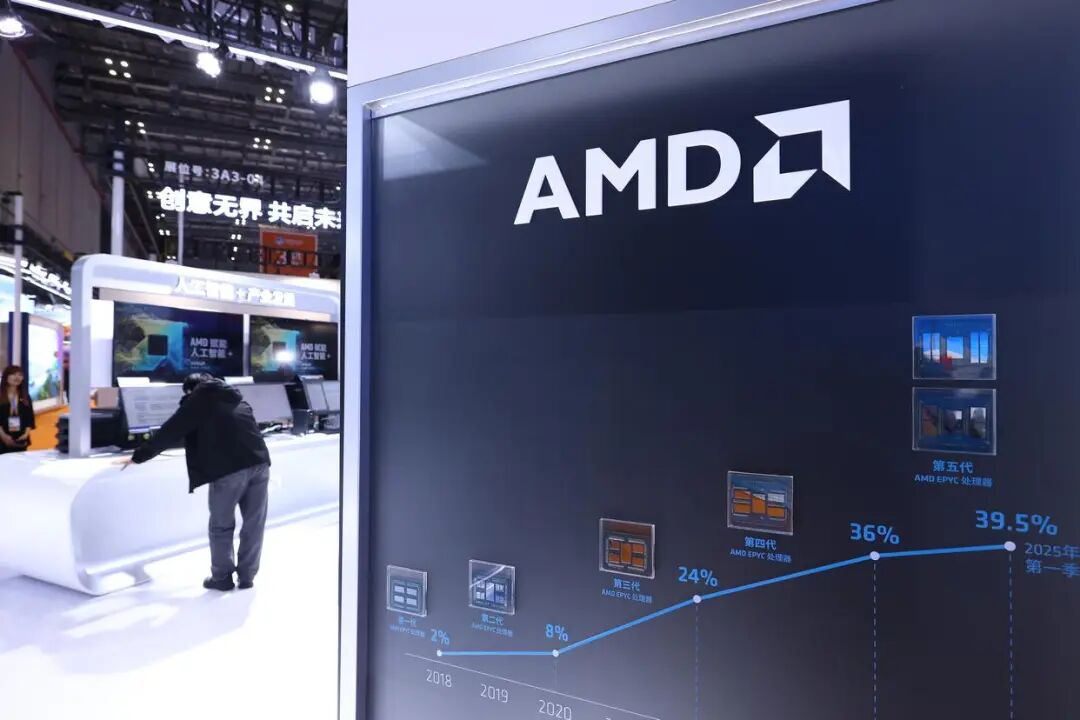
在整体x86市场中,AMD三季度份额为30.10%,英特尔为69.90%,AMD环比下降0.7%,同比上升4.50%。在客户端市场,AMD份额为29.30%,英特尔为70.70%,AMD环比下降0.9%,同比上升4.00%。在桌面端市场,AMD份额为29.90%,英特尔为70.10%,AMD环比下降5.1%,同比下降3.7%。在移动端市场,AMD份额为29.20%,英特尔为70.80%,AMD环比微增0.20%,同比大增7.20%。在服务器端市场,AMD份额为35.50%,英特尔为64.50%,AMD环比增长1.00%,同比增长7.70%。在包含物联网和SoC的所有CPU市场中,AMD份额为33.90%,英特尔为66.10%,AMD环比下降0.2%,同比上升3.00%。
CPU出货量下滑,未来形势严峻
市场调研机构指出,在表现远好于预期的二季度之后,2026年三季度整体CPU市场出货量环比和同比均出现收缩。AMD和英特尔在该季度共出货6080万颗客户端CPU和813万颗数据中心处理器。关于这两家研究机构的报告,需要注意的一点是,它们统计的是CPU出货量,这发生在这些CPU在实际系统中销售的几个月前。
该机构首席分析师表示:“在二季度客户端处理器市场表现远好于预期之后,三季度PC CPU市场下滑幅度远超预期,这完全是由于移动CPU需求低迷所致——这正是上一季度意外走高的细分市场,暗示部分下滑可能是由于CPU需求提前透支了三季度的销量。”
他补充道:“英特尔和AMD均在财报中指出,三季度末PC需求迅速疲软,影响了客户端处理器的出货量,且预计四季度客户端CPU出货量将下降超过20%。然而,与客户端CPU不同,服务器处理器在过去一个季度继续保持强劲增长,嵌入式CPU也是如此。”
环比来看,下滑主要受移动处理器需求大幅降低驱动,笔记本电脑CPU出货量下降超过10%。相比之下,台式CPU出货量有所回升,这在很大程度上要归功于英特尔,同时服务器和嵌入式CPU出货量继续保持强劲增长。剔除物联网、半定制SoC和嵌入式产品后,AMD和英特尔出货的x86处理器数量均低于上一季度,不过AMD的降幅大于英特尔。
与2025年三季度相比,除服务器外,所有主要细分市场的CPU出货量均出现下滑。由于组件成本上升(尤其是内存价格)导致PC需求疲软,台式和笔记本CPU出货量双双下降。嵌入式处理器和半定制SoC出货量也有所下降,主要原因是AMD的游戏主机业务萎缩。相比之下,受AI基础设施持续建设的推动,服务器CPU出货量同比增长超过20%,创下近五年来的最高年增长率。
研究机构总裁表示:“由于OEM厂商保持低库存且DIY渠道依然疲软,三季度客户端CPU出货量走软。服务器CPU继续保持增长,AMD获得了市场份额,AI相关需求支撑了市场。我们预计PC市场的困难状况将延续至2027年上半年。”
市场调研机构指出,由于客户端PC领域的疲软,AMD的整体x86市场份额(不含嵌入式和半定制SoC)多年来首次环比下降0.6%,但同比仍大幅增长了4.5%。
客户端CPU:AMD自2022年以来首次流失份额
据两家研究机构报告,在x86客户端PC细分市场,随着整体客户端CPU出货量降幅超预期,英特尔在2026年三季度从AMD手中收复了部分失地。研究机构估计,AMD和英特尔在2026年三季度共出货6080万颗客户端处理器,低于上一季度的6293万颗,也低于2025年三季度的约6500万颗。
AMD的客户端CPU出货量份额降至29.3%,低于二季度创纪录的30.3%,但仍明显高于一年前的25.4%。同时,英特尔的份额增至70.7%,尽管其地位仍远弱于2025年三季度(当时其控制了74.6%的市场)。
英特尔环比份额的增长完全得益于台式CPU出货量的大幅增加,而AMD在笔记本电脑领域继续取得进展,尽管速度比前几个季度慢得多。市场调研机构认为,移动CPU需求疲软可能使英特尔能够将更多产能分配给台式处理器,而该公司在一段时间内对该市场的供应一直不足。
然而,两家公司客户端CPU业务的前景都相当黯淡,因为组件成本上升(尤其是DRAM和3D NAND价格)正在拖累PC需求。AMD和英特尔均预计,四季度客户端CPU出货量环比将下降超过20%,并在未来一年继续下滑。同时必须记住,四季度销售的CPU是为次年一季度出货的系统准备的,而一季度传统上是淡季。因此,虽然20%的同比降幅非同寻常,但其中很大一部分是季节性因素。
桌面CPU:英特尔强势回归
在台式PC细分市场,英特尔在2026年三季度实现了强劲的反弹,单季度夺回了5%的市场份额。英特尔的台式CPU出货量份额攀升至70.1%,环比增长5%,同比增长3.7%。相比之下,AMD的份额降至29.9%,低于2026年二季度的34.9%和2025年三季度的33.6%,这意味着该公司抹去了过去一年获得的市场份额增长。
市场调研机构推测,笔记本处理器需求疲软使英特尔能够将更多产能分配给主流台式CPU,而两家公司在一段时间内对该市场的供应都不足。AMD表现不佳的另一个原因是其更侧重于游戏PC市场,而该市场受到游戏显卡供应有限以及内存模块和SSD等其他组件成本异常高企的冲击。
然而,台式机成为AMD在环比和同比均流失出货量份额的唯一主要x86 CPU细分市场。
移动CPU:市场下滑中AMD逆势增长
在移动PC细分市场,据市场调研机构报告,由于市场环比收缩超过10%,AMD和英特尔在2026年三季度的CPU出货量均出现大幅下滑。然而,AMD的出货量降幅略小于英特尔,这使其移动CPU出货量份额创下29.2%的新高,高于2026年二季度的28.9%和2025年三季度的21.9%。英特尔仍以70.8%的份额占据主导地位,低于上一季度的71.1%和一年前的78.1%。
尽管AMD环比份额仅微增0.2%,但其同比7.2%的增长令人瞩目,尤其是考虑到英特尔在笔记本市场的传统强势地位。市场调研机构将移动CPU出货量的急剧环比下滑部分归因于PC制造商将CPU采购提前至表现异常强劲的二季度。
对AMD和英特尔来说不幸的是,四季度的前景依然黯淡,因为内存和其他组件价格上涨推高了笔记本价格,抑制了最终用户的需求。
服务器CPU:迎来创纪录季度?
与低迷的客户端CPU市场不同,服务器CPU市场蓬勃发展,据研究机构报告,2026年三季度数据中心处理器出货量达到813万颗。据市场调研机构报告,该市场再次实现20%的同比增长,创下近五年来的最高年增长率。
在服务器CPU细分市场,AMD延续了连胜势头,其出货量份额创下35.5%的新高,高于2026年二季度的34.5%和2025年三季度的27.8%。英特尔仍以64.5%的份额占据主导地位,环比下降1%,同比下降7.7%。
有趣的是,该机构分析师认为,英特尔显然大幅增加了其Xeon SP处理器的出货量,从而成功放缓了AMD在核心数据中心CPU市场的扩张步伐。当比较范围仅限于AMD的EPYC和英特尔的Xeon SP处理器时,AMD的出货量份额达到46.8%,环比仅微增0.4%,这是AMD过去一年中最小的环比增幅,因为在此前三个月中,该公司按此指标计算的季度份额平均增幅为3%。
与客户端CPU市场不同,服务器处理器市场的前景对AMD和英特尔都依然特别有利。AI基础设施的持续建设不仅推动了对传统数据中心级处理器的需求,也推动了对用于小型部门级AI服务器的工作站级CPU的需求。
总结
由于组件价格上涨拖累客户端PC需求,2026年三季度x86 CPU出货量环比和同比双双下滑至6893万颗,而服务器CPU出货量同比增长超过20%。
英特尔凭借在桌面CPU细分市场的强劲反弹(份额达到70.1%),自2025年二季度以来首次从AMD手中夺回整体x86 CPU市场份额。同时,AMD在移动CPU市场获得了0.3%的份额,目前占据29.2%的创纪录份额。此外,AMD在服务器CPU细分市场也创下出货量份额新高,目前占据35.5%。
两家公司均预计四季度客户端CPU出货量将环比下降超过20%,而由于AI基础设施的持续建设,服务器处理器的需求将继续增长。
来源: 海外媒体
登录后即可参与技术讨论与同行交流
免费注册