2026年11月13日,据海外媒体报道,《数据通信集成电路市场——2026至2032年全球预测》报告已加入市场研究服务平台的产品组合。
针对全球数据通信集成电路市场的研究预计,2026年市场收入为171.7亿美元,并将以6.33%的复合年增长率增长,到2032年达到247.8亿美元。该分析考察了技术变化、应用需求、区域动态、经济集团以及国家层面优先事项,这些因素影响着用于发送、接收、转换、路由和管理数字信号的集成电路。
市场概览
数据通信集成电路支持电信基础设施、数据中心、企业网络、工业系统、汽车、消费电子和互联设备中的有线和无线连接。市场需求受网络现代化、数据密度提升、互操作性要求、网络安全、能效和分布式计算等因素影响。
该报告为决策者提供了这些需求驱动因素的结构化视图,支持战略规划、产品路线图开发以及高增长应用中的机会识别。
网络现代化与设计优先事项
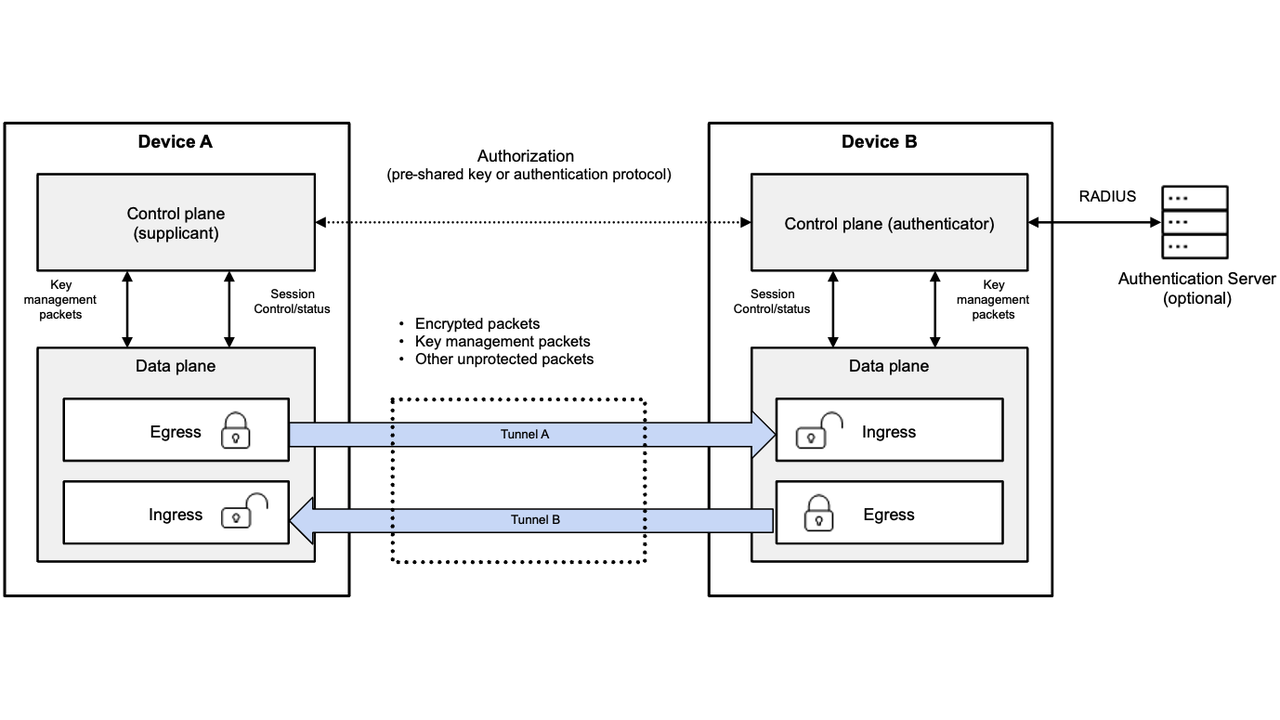
市场正从独立的连接组件转向集成解决方案,这些方案融合了信号处理、协议支持、电源管理、安全和诊断功能。关键设计优先事项包括更低延迟和更高带宽密度,改善散热和能效,软件可配置架构,先进封装与标准合规,以及供应链韧性和生命周期支持。
这些洞察可帮助技术提供商和设备制造商评估竞争定位,同时降低集成、采购和产品生命周期风险。
人工智能与连接需求
人工智能正在增加计算、内存、存储和网络端点之间的流量。这带来了对高速互连、交换、光电转换和实时监控的更强需求。人工智能辅助的设计自动化也为提升验证、功耗优化、故障检测和动态容量分配提供了机会。
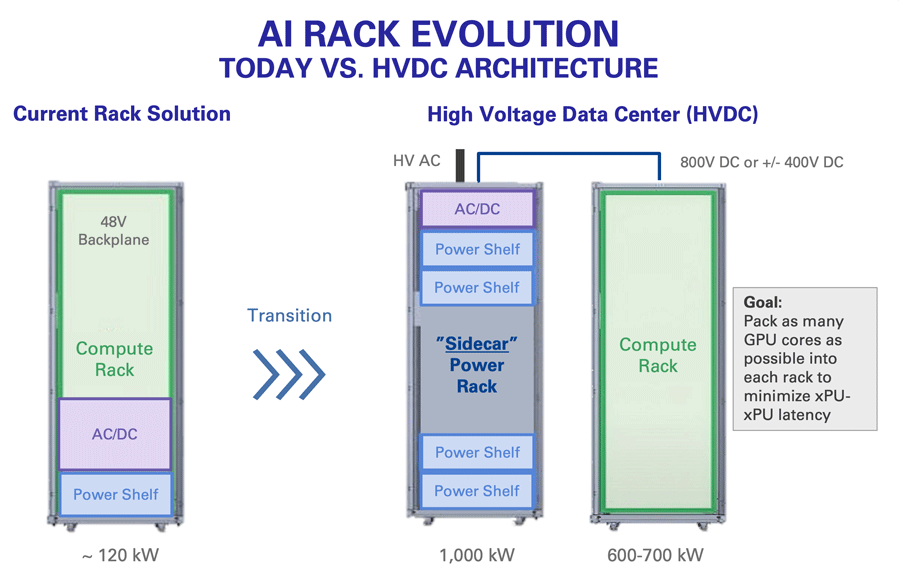
然而,人工智能基础设施对散热、供电、延迟和网络安全提出了更严苛的要求,因此更适应性强、高度集成的通信芯片受到青睐。
区域市场动态
在区域市场方面,先进的云、数据中心、企业和电信基础设施支撑着北美对安全、高性能连接的需求;欧洲的增长重点集中在能效、工业数字化、法规合规和供应链韧性;亚太地区凭借电子制造、网络部署和互联设备生态,巩固了其战略重要性;拉丁美洲的宽带扩展、移动连接以及企业和公共基础设施现代化推动了应用;中东和非洲的机会则与智慧城市、数字政府、移动网络、云应用、海底连接和数据中心发展相关。
地理分析通过突出基础设施成熟度、政策优先事项和数字投资可能形成不同商业路径的领域,支持市场进入规划。
经济集团与国家层面影响
东盟、金砖国家、欧盟、七国集团、海湾合作委员会和北约等市场影响着标准、投资、网络安全、技术主权和供应链韧性。各国优先事项涵盖先进网络、本土半导体能力、宽带扩展和数字普惠等领域。
市场参与者的战略优先事项
市场参与者可使芯片路线图与人工智能、边缘计算、工业控制和高可用性工作负载保持一致,优先关注互操作性、能效感知设计、硬件辅助安全和可编程性,为关键组件认证多个供应来源,并验证延迟、功耗、散热性能、可靠性、网络安全和固件支持。同时,芯片设计人员、系统工程师、网络运营商和客户之间应加强协作。
报告要点
该市场预计将从2026年的171.7亿美元增长到2032年的247.8亿美元。人工智能工作负载和网络现代化正在加速对高速、能效型通信芯片的需求。安全、互操作性、韧性和生命周期可靠性正成为核心竞争差异化因素。区域基础设施和政策差异为投资与市场进入带来了不同机会。
报告覆盖主题
报告覆盖的主题包括前言、研究方法、执行摘要、市场概况、市场洞察、2026年人工智能累积影响,以及按组件类型、数据速率、协议、封装、架构、应用、终端用户、地区和经济集团划分的数据通信集成电路市场分析。报告还涵盖竞争格局,并包含主要专家信息、25幅图和337张表。
来源: 海外媒体
登录后即可参与技术讨论与同行交流
免费注册