CoAsia Semi开始出货基于三星4nm工艺的网络交换芯片
CoAsia Semi宣布,已开始量产出货采用三星电子4nm代工工艺制造的半导体器件晶圆。相关芯片用于高性能计算环境中的网络交换,单颗芯片面积超过800平方毫米,合同总额1.75亿美元,供货将持续至2029年。
CoAsia Semi宣布,已开始量产出货采用三星电子4nm代工工艺制造的半导体器件晶圆。相关芯片用于高性能计算环境中的网络交换,单颗芯片面积超过800平方毫米,合同总额1.75亿美元,供货将持续至2029年。
三星电子已通知客户,将于2030年底前关闭全部8英寸晶圆代工产线,并将资源转向12英寸先进制程。韩国芯片设计公司正紧急寻找替代产能,但可用产能有限,转线也面临成本与认证压力。
英伟达将于11月9日至10日在首尔COEX举办AI Day Seoul 2026,展示智能体AI、物理AI和AI基础设施,预计2000人参会并设免费认证考试。
三星邀请OpenAI首席执行官萨姆·奥特曼与主要子公司高管讨论AI时代商业战略。双方已有AI基础设施、存储半导体和数据中心等合作,三星正推进全员AI培训与转型。
人工智能投资改变半导体供应,部分DDR3、DDR4器件面临更早停产。罗切斯特电子认为,长寿命产品应在设计初期纳入生命周期规划,通过识别关键器件、记录兼容参数、尽早开展技术对话和选择授权渠道降低风险。
谷歌云高管表示,智能体AI工作负载具有突发性和长时间空闲特征,需要在数天或数周内保持状态,这将对数据中心CPU、存储、网络和基础设施提出新要求。随着智能体推理发展,CPU计算占比将提升,谷歌正通过微虚拟机、高性能存储和多CPU选项应对。
从智能眼镜到新兴AI可穿戴设备,基于安谋平台的新一代设备正让AI更贴近用户。文章分析智能眼镜等设备的计算挑战、端侧与混合智能方案,以及安谋CPU、GPU、NPU在低功耗可穿戴中的作用。
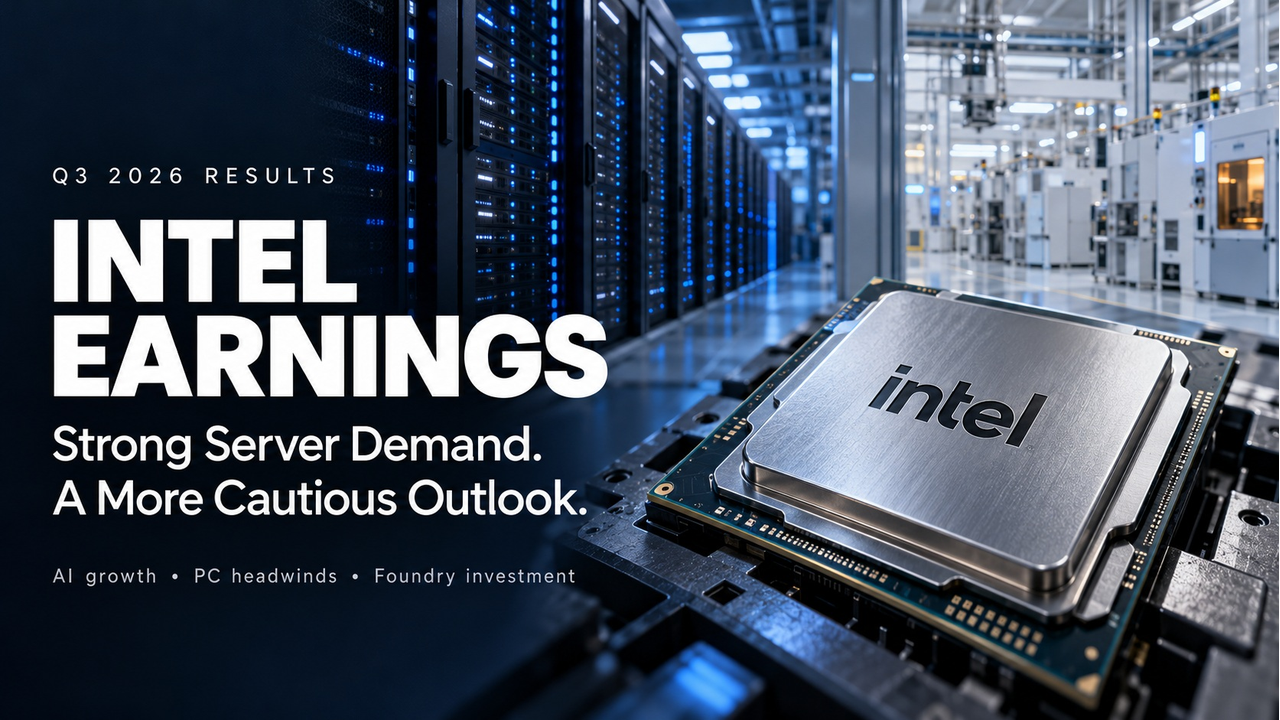
英特尔2026年第三季度营收165亿美元,同比增长21%,数据中心与AI营收大增78%,但PC业务下滑。公司预计2026、2027年PC出货量分别下降约12%和10%,并给出谨慎四季度指引。
美国31号外贸区受托方代表World Wide Technology提交通知,为其伊利诺伊州Edwardsville设施申报网络机架生产活动。组件包括高速数据网络交换机、以太网交换机、网络管理设备、直连铜缆组件和光收发模块。
美国商务部将向管理和预算办公室提交人口普查局住房开工、销售和完工调查的信息收集申请,并新增30天公众意见期。该调查每月收集新建住宅开工、完工和销售数据,用于发布住房开工、完工及新住宅销售等经济指标。
在新加坡举行的两场会议上,投资者和政策制定者对人工智能金融过度、安全风险与投资回报展开更严格审视。与会者警告自主智能体控制、恶意使用、病原体风险、监管和回报问题,AI情绪趋于冷静。
三星电子第三季度营业利润107.4万亿韩元,成为首家季度营业利润超100万亿韩元的全球科技公司。芯片业务营业利润106.5万亿韩元;智能手机、家电等终端设备业务亏损8000亿韩元。
韩美半导体第三季度营收1810亿韩元,营业利润908亿韩元,同比分别增长8.9%和33.9%,环比分别下降27.9%和30.3%。公司预计第四季度业绩改善,并有望连续第三年创年度新高。
三星电子第三季度营收195.3万亿韩元、营业利润107.4万亿韩元,AI存储需求强劲。半导体业务利润大增,但元器件价格上涨令智能手机等业务承压,股东回报计划未超预期。
亚德诺半导体与艾睿电子将举办网络研讨会,探讨GMSL技术如何支持自主农业设备的长距离视频传输、高分辨率成像、多摄像头架构与功能安全,帮助设计人员构建可扩展的视觉系统。
谷歌推进TPU对外销售,带动谷歌云收入在9月季度超过一倍增长,但提前采购硬件和组装库存占用现金。投资者对现金消耗及明年AI基础设施支出增加反应强烈,股价下跌近11%。
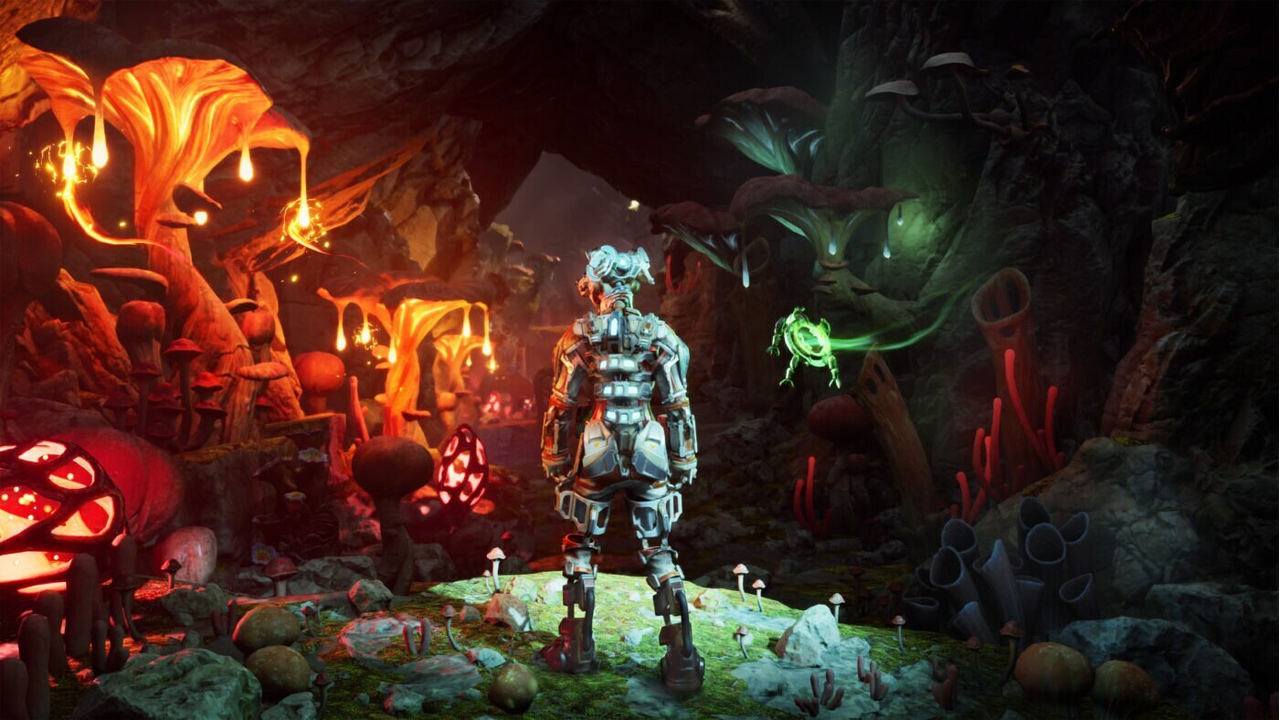
安谋与Sumo联合开发的《Neural Dawn》现已开放下载,可在搭载Mali G2-Ultra NX GPU的最新移动设备上游玩,展示神经图形、光线追踪与电影级光照。
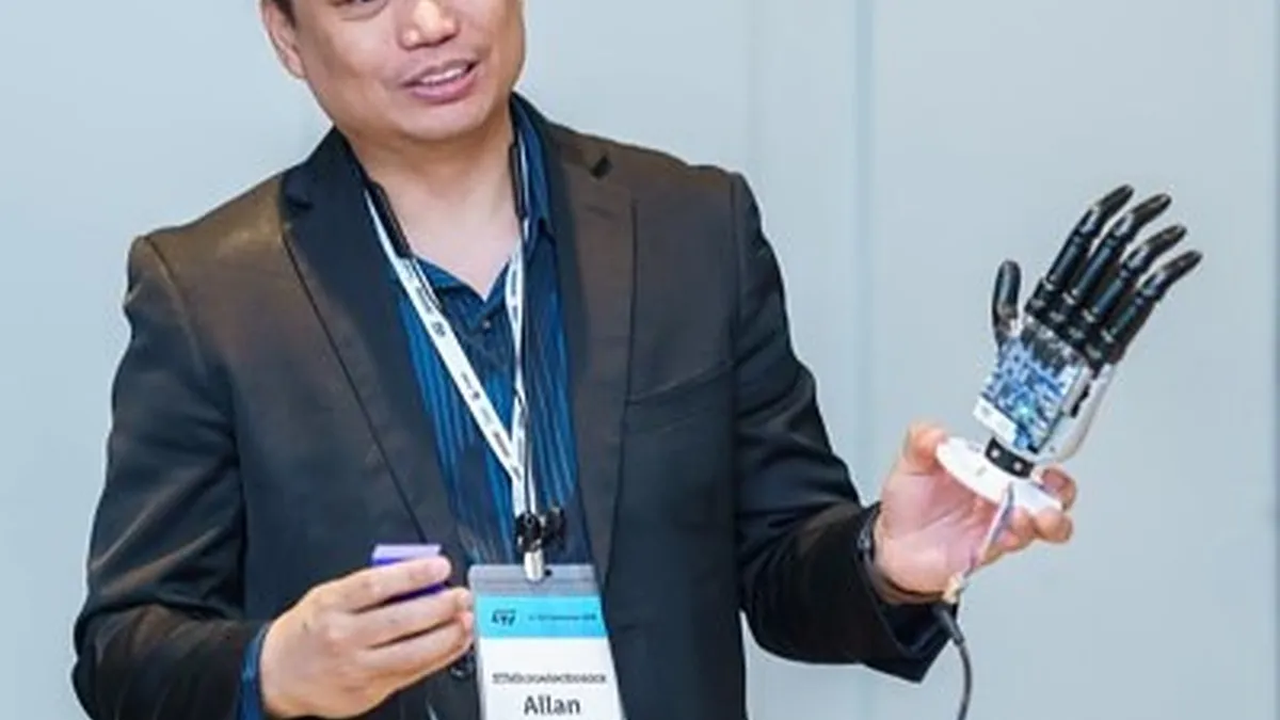
意法半导体正密切关注人形机器人市场发展,以决定是否开发更强大的MCU或MPU。该公司主张将处理任务移至边缘以减少延迟,并探索将摄像头等功能集成到机器人手部模块中,同时指出安全标准和网络安全仍是行业面临的挑战。
微芯科技扩展工业边缘网络方案栈,在PolarFire FPGA与SoC上支持倍福EtherCAT IP和微芯TSN IP,实现确定性实时以太网通信,面向AI自动化、机器人及工业4.0应用。
SEMICON Europa 2026将于11月10日至13日在德国慕尼黑举行,聚焦先进封装、AI驱动制造和跨境合作。会议将讨论异构集成、芯粒、晶圆厂自动化、供应链韧性及欧洲半导体生态等议题。