Alphabet的库存从2025年底的24亿美元升至2026年9月的133亿美元,部分反映出谷歌作为AI硬件供应商的角色不断扩大。
谷歌目前除了通过谷歌云提供计算能力外,还销售完整的张量处理器(TPU)系统,供客户设施部署。销售硬件带来了不同的营运资金需求。
在Alphabet第三季度财报电话会议上,首席财务官阿纳特·阿什肯纳齐描述了这一流程:客户签署合同,订单进入积压订单,谷歌在交付和开票前开始建造系统。谷歌云首席执行官托马斯·库里安确认,组件在合同签署后采购。
这些合同提供了需求可见性。然而,Alphabet并未披露其库存中有多少由TPU系统构成,也未披露这些系统的交付速度。
因此,AI建设过程中一个越来越值得关注的衡量指标是:从投入资本到硬件投入使用之间的时间。
英特尔的制造权衡
英特尔第三季度披露显示,这种转化可能变得多么困难。
首席财务官戴维·津斯纳确认,原本计划用于基于英特尔18A的Panther Lake处理器的俄勒冈州制造产能,正在转向Intel 3,以支持Granite Rapids服务器CPU的需求。
额外的Intel 3产能预计将于2027年下半年到位。英特尔继续在18A上开发和制造产品,但此次重新分配表明,需求变化可能迫使制造商重新审视不同工艺世代之间的产能规划。
提高晶圆产量只是英特尔挑战的一部分。
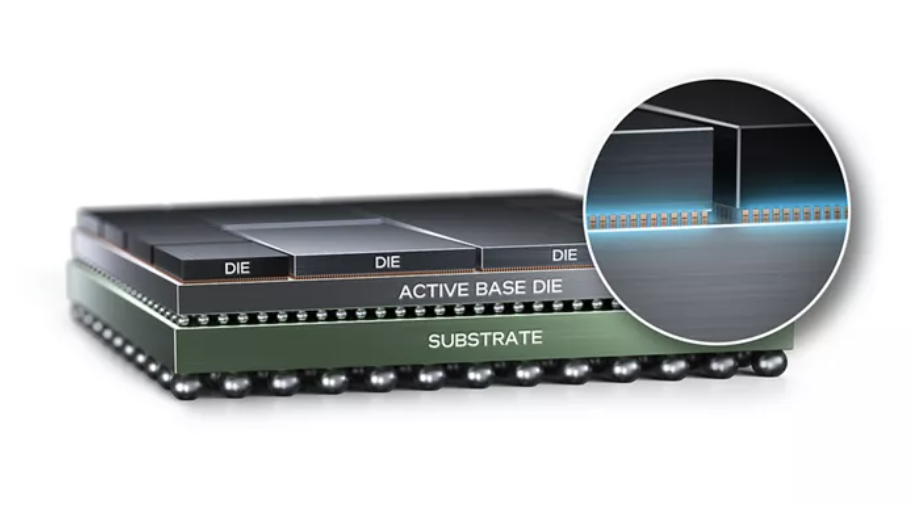
首席执行官陈立武也指出,用于EMIB封装的先进有机基板短缺,是扩大生产的制约因素。该公司正在努力提高良率并缩短生产周期,同时确保额外的基板供应。
该季度结束后,英特尔签署了两项协议以确保未来基板供应,预计资金需求为53亿至61亿美元。预计到2027年底约有33亿美元,但部分合同条款尚未完成。
晶圆产能决策和EMIB基板限制影响了英特尔制造运营的不同环节。两者都表明,生产计划不仅取决于制造工艺本身,还取决于其他环节的产能。
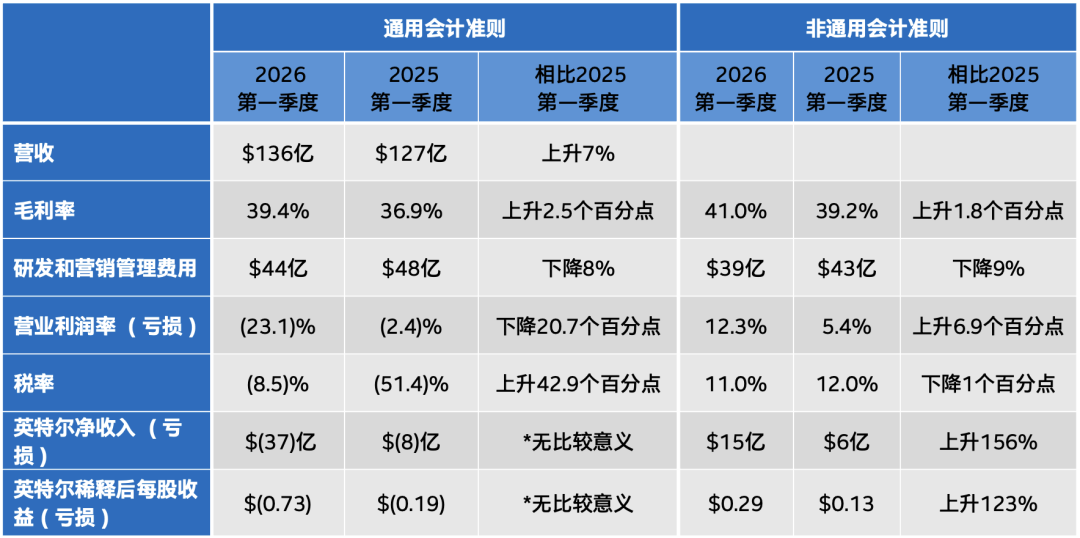
与此同时,英特尔在根据需求调整产品组合的过程中,其客户端计算业务记录了更高的库存相关费用。
服务器产品面临供应限制,而其他产品则产生了库存费用。总体库存余额并不能说明哪些组件可以转化为出货。
已制造完成的裸片仍需要封装和测试。基板针对特定电气、散热和机械要求进行设计。原本用于某款处理器的组件未必能转用于另一款处理器。
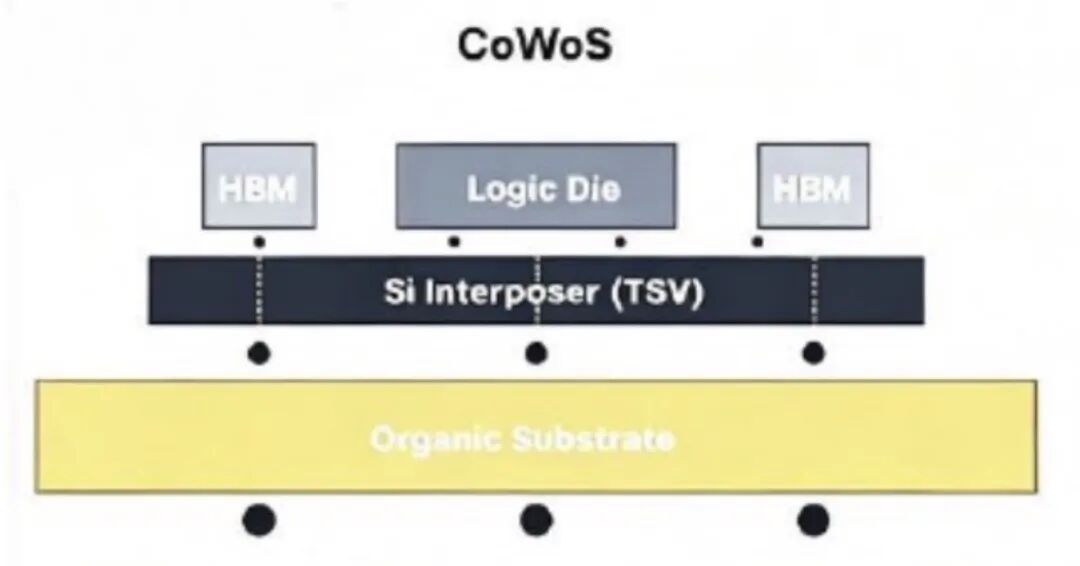
AI加速器面临类似的依赖关系。台积电的CoWoS封装技术和高带宽存储器集成增加了必须与晶圆生产同步扩展的制造环节。
更多的晶圆投片并不会自动带来更多可出货的处理器。
库存向上游转移
泛林集团截至9月底的库存为45.5亿美元,高于6月的42.8亿美元。几乎全部增长来自原材料。在制品略有下降,产成品基本保持不变。
科磊的库存在同一时期从36.5亿美元增加到40.9亿美元,原材料和在制品均有所增加。
库存构成很重要。在完整系统交付之前,组件和部分组装设备会占用资金。其积累可能反映生产计划、供应商交付周期或客户需求变化。
这两家公司的数据并不能证明整机因短缺而滞留。
半导体制造设备包含高度专业化的组件,必须满足严格的光学、机械、电气和工艺规格。供应商可能需要在设备交付客户之前很早便确保这些组件的供应。
因此,交付时间表的变化可能在体现在收入之前很久,就会影响营运资金。
从已安装设备中获取更多产出
阿斯麦报告第三季度装机基础管理销售额为32.9亿欧元,高于指引,部分受到生产力升级需求的推动。该数字还包括服务和其他活动。
对于芯片制造商而言,提高已安装设备的吞吐量可以在无需等待另一台设备制造、交付和认证的情况下提供产能。
但更快的光刻系统只有在生产线其他环节能够承接时,才能提高完工晶圆产出。
沉积、刻蚀、量测和检测产能必须同步跟上。良率损失和停机时间可能抵消设备名义速度带来的收益。
升级的经济性取决于其是否针对限制生产的环节。在该环节实现相对较小的改进,可能比在晶圆厂其他地方增加产能更有用。
从封装到电力
同样的依赖关系也延续到半导体制造之外。
AI加速器必须与存储器、网络、供电和散热集成。完成的系统还需要能够运行它们的数据中心。
电网接入、变压器、变电站和散热基础设施遵循的开发周期,可能与半导体生产周期存在很大差异。
系统可能已经准备好安装,但原本要运行它的设施却尚未准备好接收。
Alphabet在9月提交的文件显示了相关承诺的规模。该公司披露了9244亿美元的未来采购承诺,涵盖技术基础设施、库存、能源、内容及其他需求。其还报告了1305亿美元的未来付款,用于尚未开始的租赁,主要与数据中心和能源基础设施相关。
这些是不同类型的合同安排,其中包括与AI无关的承诺。它们既不是单一的资本支出预测,也不是已经支出的金额。
不过,这些数字表明,企业必须提前多久进行规划并投入资源。
在支持计算需求的建筑、电气系统和供应协议仍然就位的情况下,处理器世代可能已经发生变化。当资产的使用寿命差异如此之大时,兼容性和灵活性变得重要。
时间安排也会带来财务影响。硬件供应商在交付前投入营运资金,而云运营商和AI开发者则对未来计算能力作出长期承诺。
已签署合同可能提高收入可见性,但无法缩短设备认证、电网接入或设施调试所需的时间。
资本投入与实际生产使用之间的间隔越长,对营运资金和投资回报的压力就越大。
关注转化
下一轮财报应有助于确认行业承诺正多快转化为生产性资产。
在Alphabet,相关衡量指标是TPU系统交付、库存转化和经营现金流。
在英特尔,考验在于额外的Intel 3产能能否转化为服务器出货,以及基板供应和制造良率方面的进展。
对于泛林和科磊,应结合设备交付、客户承诺和库存拨备来评估库存构成。
在晶圆厂,已安装设备必须转化为合格产能和完工晶圆。对于数据中心运营商,相应的衡量指标包括设施调试以及已安装计算系统的利用率。
晶圆可能已经完成,但其封装仍不可用。设备可能已经安装,却未能提高晶圆厂产出。完整的AI系统可能仍在等待电力。
每个阶段的资本都已经投入。财务回报取决于整个系统何时能够运行。
来源: 海外媒体

登录后即可参与技术讨论与同行交流
免费注册