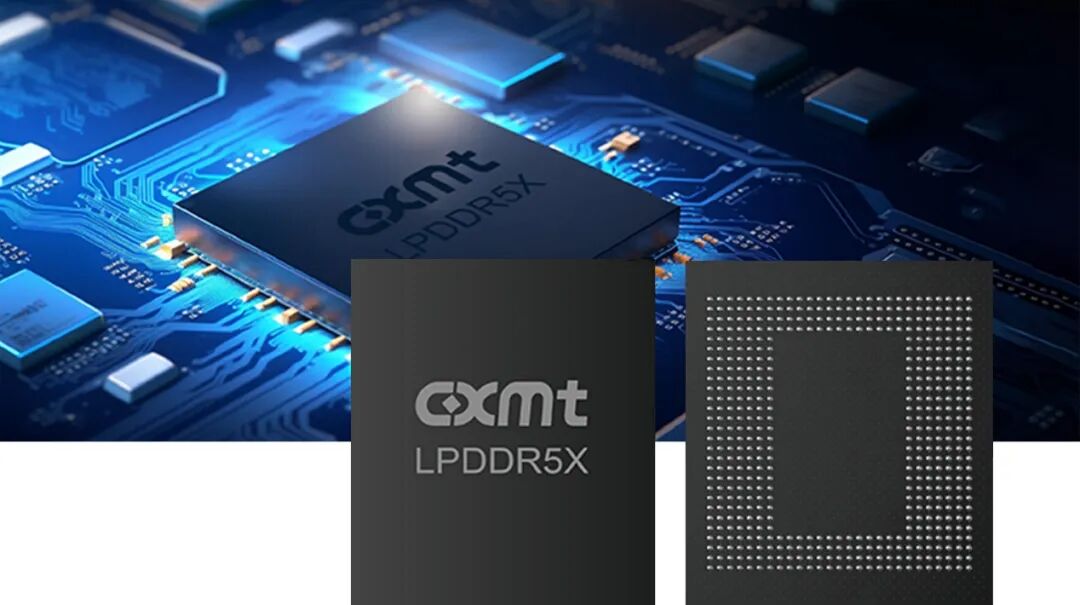
不久前,长鑫存储在世界制造业大会上正式宣布,其第五代DRAM技术平台G5实现全面量产,同步推出基于该平台打造的24Gb大容量LPDDR5X终端产品。
此次G5平台的成功落地,标志着国内DRAM工艺制程正式跻身全球顶尖量产梯队,成为长鑫存储深耕高端存储技术路线的里程碑式突破,也为全球存储产业供应链稳定、技术创新升级提供了全新的本土解决方案。
作为存储产业的核心底层技术,DRAM工艺制程的迭代升级,直接决定了消费电子、智能终端、人工智能等数字产业的性能上限。长鑫存储G5平台的量产落地,补齐了本土高端DRAM工艺的核心短板,凭借比肩全球顶尖水平的量产工艺节点,重构本土高端存储技术体系。
一、DRAM核心原理与行业技术迭代
想要读懂长鑫G5技术的突破价值,首先需要厘清DRAM的底层工作原理与行业迭代规则。
DRAM全称动态随机存取存储器,是当前电子设备中应用最广泛的易失性内存,核心作用是临时存储设备运行数据、承接处理器运算指令,决定设备的运行速度、响应效率与多任务处理能力。
从硬件结构来看,DRAM的核心存储单元由晶体管与电容组成。晶体管负责开关控制,电容负责电荷存储,通过电容的带电与断电状态区分二进制数据0和1。之所以被称为“动态”存储器,是因为电容存在天然漏电特性,需要设备周期性刷新电荷、维持数据状态,这也是DRAM运行需要持续供电、断电数据即清空的核心原因。
相较于NAND闪存等非易失性存储,DRAM具备读写速度快、延迟极低、随机访问能力强的核心优势,是CPU、GPU算力输出的核心配套载体,广泛应用于手机、电脑、服务器、智算中心、车载终端等全品类数字设备。可以说,没有高性能DRAM的支撑,再顶尖的芯片算力也无法有效释放。
纵观DRAM数十年的技术迭代,行业始终遵循两大核心逻辑:工艺微缩与架构优化。工艺微缩的核心目标是在单位晶圆上集成更多存储单元,提升芯片密度、降低单比特制造成本;架构优化则是通过调整单元结构、封装技术、传输协议,提升内存带宽、传输速率与能效比。
不同于处理器芯片依赖EUV光刻工艺实现先进制程迭代,DRAM的技术迭代长期以DUV深紫外光刻工艺为核心,通过多重曝光技术实现制程微缩。这种技术路线具备量产成本低、稳定性高、供应链自主可控的优势,也是全球主流存储厂商长期坚守的技术路径。而长鑫G5平台的核心突破,正是将DUV多重曝光工艺的潜力挖掘至行业顶尖水平,实现了国产DRAM工艺的跨越式升级。
二、长鑫存储第五代DRAM平台深度解析
长鑫存储作为国内唯一实现自主可控DRAM技术迭代与规模化量产的企业,从初代平台至今,持续完成技术升级,而全新量产的G5第五代技术平台,是其对标全球一线厂商的里程碑式产品,多项核心指标达到全球顶尖量产水准,彻底补齐了国产高端DRAM的技术短板。
根据官方公布的信息,G5平台依托创新的四重曝光技术,将内存阵列的有源区半间距微缩至11.95纳米,存储电容的深宽比达到了惊人的45:1。这组数字听起来很枯燥,我给你打个比方——45:1的深宽比,差不多相当于在一根头发丝的横截面上,挖出一个深度是直径45倍的小孔,而且不能挖歪、不能挖穿。理论上说起来简单,实际做起来,每一步都是在跟物理极限死磕。
比起长鑫上一代G4工艺(16nm节点),G5平台的每片晶圆产出裸片数量提升了至少50%。这意味着单颗颗粒的成本大幅下降,最终反馈到终端产品上——消费者买到的大内存手机、平板,价格会更友好。
长鑫这次同步展出了两款基于G5平台的24Gb LPDDR5X产品,已经进入规模量产。24Gb是什么概念?单颗芯片就能做到3GB容量,四个颗粒组合就是12GB,这放在两年前还属于高端旗舰的配置,如今已经是中端手机的标配了。
长鑫技术上完全不依赖EUV光刻设备,在保障工艺先进性的同时,规避了高端设备卡脖子风险,实现了技术与供应链的双重自主可控。
整体来看,长鑫G5平台的量产,实现了三大核心价值。第一,技术层面,国产DRAM工艺正式迈入全球第一梯队,缩小了与三星、SK海力士、美光的代差;第二,产业层面,完善了国内DRAM自主可控产业链,缓解高端内存供给缺口;第三,市场层面,凭借高性价比、高良品率的量产优势,为消费电子、AI硬件国产化提供核心支撑。
三、AI全面重塑DRAM行业需求与技术方向
过去十年,DRAM行业的需求主要由智能手机、PC、传统服务器三大消费终端主导,行业周期跟随消费电子市场迭代呈现周期性波动。但自生成式AI规模化落地以来,AI算力建设彻底重构了DRAM的需求结构、增长逻辑与技术迭代方向,让DRAM行业告别传统消费周期,进入AI驱动的超级增长周期。
首先是需求量级的指数级增长。传统企业服务器单台DRAM配置容量约256GB,而AI训练服务器、智能推理服务器对内存容量的需求实现数倍提升,主流AI服务器单台DRAM配置容量普遍突破1024GB,部分高端智算集群服务器内存配置可达数TB。随着大模型参数规模持续扩容、长上下文推理、智能体AI应用普及,AI服务器的内存刚需持续攀升。数据显示,2024年全球AI服务器出货量同比增长48%,直接带动服务器端DRAM需求大幅攀升,有效对冲了手机、PC消费端需求疲软的行业压力。
其次是需求结构的深度重构。在AI浪潮之前,低功耗LPDDR、主流DDR4是市场核心需求;而当前,高频、高速、大容量的DDR5、LPDDR5X成为市场主流,同时高带宽内存HBM成为AI算力的核心刚需。值得注意的是,AI对DRAM的需求呈现分层特征:HBM主打高端AI训练、超算中心场景,而DDR5、LPDDR5X等通用高端DRAM,广泛适配AI推理终端、边缘算力设备、智能车载、AI手机等场景,形成了全品类、多层次的需求增长。
第三是技术迭代节奏的全面提速。传统DRAM技术迭代周期约2-3年,工艺微缩节奏平缓;而AI算力对内存带宽、容量、延迟、能效的极致要求,倒逼DRAM厂商加速技术升级。一方面,通用DRAM持续向高频、大容量、低功耗迭代,LPDDR5X、DDR5速率持续突破;另一方面,堆叠工艺、先进封装技术成为行业核心突破方向,3D堆叠DRAM、垂直架构DRAM逐步替代传统平面架构,成为下一代技术主流。
除此之外,AI产业的发展让DRAM行业的供需格局发生根本性变化。全球头部存储厂商逐步将产能向高端HBM、DDR5、LPDDR5X倾斜,中低端DRAM产能持续收缩,导致行业结构性供不应求。同时,晶圆厂建设、产能爬坡周期长达数年,行业供需缺口将长期存在,支撑DRAM行业持续处于高景气周期。摩根大通、德银等机构预测,AI驱动的DRAM超级周期将持续至2028年,行业长期增长确定性极强。
更关键的是,AI需求正在从GPU端向CPU端扩散。随着自主AI智能体、规模化推理场景落地,CPU算力负载大幅提升,带动服务器通用DRAM需求持续爆发,彻底打破了过去DRAM需求单一依赖GPU算力的格局,为行业增长注入长效动力。
四、海外主流DRAM厂商技术复盘
全球DRAM市场长期呈现三星、SK海力士、美光三家海外巨头垄断的格局,三家企业占据全球95%以上的市场份额。
1. 三星电子:深耕堆叠架构,布局下一代极致性能DRAM
三星作为全球DRAM行业龙头,长期引领行业技术迭代,目前主流量产工艺为12纳米级1b工艺,同时持续推进先进制程与架构创新。在工艺迭代上,三星正在研发1c新一代制程,进一步缩小单元面积、提升芯片密度。在架构创新上,三星重点布局3D堆叠DRAM技术,已实现16层堆叠的VS-CAT DRAM技术突破,采用垂直晶体管架构替代传统水平架构,大幅降低单元干扰、提升存储稳定性。
在高端产品领域,三星率先推出LPDDR6产品,已于2026年完成技术发布,计划下半年实现量产,传输速率、能效比较LPDDR5X实现大幅升级,适配下一代旗舰移动终端与边缘AI设备。同时,三星推出全新zHBM垂直堆叠高带宽内存方案,通过架构重构实现8倍于现有HBM5的性能,能效提升3倍,主打高端AI超算场景,巩固其高端存储技术优势。
2. SK海力士:攻坚先进光刻,锚定AI高端内存赛道
SK海力士是全球第二大DRAM厂商,技术路线兼顾先进制程与高端封装。在工艺迭代层面,SK海力士明确技术路线图,计划2028年将High NA EUV光刻技术应用于DRAM大规模量产,依托极致光刻工艺突破传统DUV工艺的微缩极限,为下一代更小制程DRAM奠定基础。
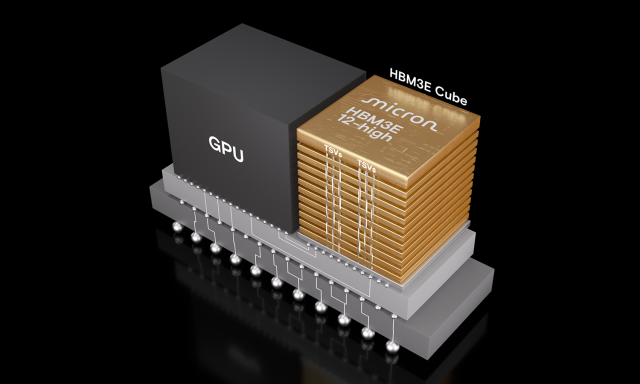
在产品落地层面,SK海力士加速高端产品迭代,跟进布局LPDDR6技术,同步大规模量产高规格HBM3、HBM3E产品,深度绑定全球AI算力厂商,供货头部智算中心。同时,其新一代DDR5服务器内存持续扩容升级,主打大容量、高带宽特性,适配AI推理服务器需求,持续抢占高端服务器内存市场。
3. 美光科技:聚焦高密度集成,发力数据中心AI内存
美光作为全球第三大DRAM厂商,技术布局侧重高密度集成与场景化落地。其最新1γ量产工艺,相较于上一代1β工艺,晶圆位元密度提升30%以上,芯片量产效率与成本优势显著。在高端产品领域,美光2026年推出全球首款256GB大容量LPDRAM服务器内存模组,基于单片32Gb LPDDR5X芯片设计,专为AI数据中心低功耗、大容量场景打造。
同时,美光推出速率高达9200MT/s的超高密度DDR5服务器内存,依托垂直互连封装技术,实现芯片堆叠集成,大幅提升单模组容量与传输效率,全面适配AI服务器、云计算中心的高性能需求,持续深耕数据中心高端内存细分赛道。
五、总结
回到 G5 本身,值得跟踪的不是 " 第五代 " 这个序号,而是三件事:良率爬坡的实际斜率、每比特成本向三巨头收敛的速度、以及 HBM 何时从传闻变成产品。前两项决定这条 " 绕开 EUV" 的路能不能持续走通,第三项决定长鑫能否从通用市场的补位者,变成算力时代的参与者。
存储芯片从来不是官宣即牛市的技术,它考验的是长期持续的投入和耐心。G5平台的量产意味着长鑫已经在核心工艺节点上追平了国际主流水平,但从产能规模、品牌影响力到高端产品渗透率,距离真正与三巨头掰手腕,还有很长的路要走。
不过,当全球DRAM市场从“三家分蛋糕”变成“第四家开始动刀”,故事的走向已经不可能回到过去了。

评论区
登录后即可参与讨论
立即登录