2026年半导体行业的七大趋势
2026年,新一代智能机器将崭露头角。 我们关注的多项趋势,正是2025年初所强调方向的自然延伸。随着现有技术广泛落地,新一年的突破将由此加速驱动。 工业制造、机器人、汽车、消费电子与智能家居领域将借助专用芯片平台和先进算力,在增强的自主性中共同实现发展。 专用芯片平台为机器人、汽车、消费电子及智能家居的自主化发展提供技术支撑。 半导体材料创新将持续成为技术发展的根基。碳化硅(SiC)、氮化镓(G
纳米网产业分析频道 — 提供产业分析领域最新资讯、技术文章和行业动态。
2026年,新一代智能机器将崭露头角。 我们关注的多项趋势,正是2025年初所强调方向的自然延伸。随着现有技术广泛落地,新一年的突破将由此加速驱动。 工业制造、机器人、汽车、消费电子与智能家居领域将借助专用芯片平台和先进算力,在增强的自主性中共同实现发展。 专用芯片平台为机器人、汽车、消费电子及智能家居的自主化发展提供技术支撑。 半导体材料创新将持续成为技术发展的根基。碳化硅(SiC)、氮化镓(G
时间是个魔术师。 2016年,当山东烟台一家做电机绕组装备的上市公司掏出28亿元,要收购苏州一家名不见经传的光模块公司时,外界几乎一边倒地摇头。 那家叫“中际装备”的公司,上市四年营收始终在1亿元徘徊,扣非净利润仅剩45万元,主业基本凉了。而被收购的苏州旭创,刚刚冲击纳斯达克折戟,正处于“缺钱续命”的生死关口。 一个江河日下,一个前途未卜。这28亿的跨界豪赌,怎么看都像是困兽之斗。 然而十年后的今
2026年,新一代智能机器将崭露头角。 我们关注的多项趋势,正是2025年初所强调方向的自然延伸。随着现有技术广泛落地,新一年的突破将由此加速驱动。 工业制造、机器人、汽车、消费电子与智能家居领域将借助专用芯片平台和先进算力,在增强的自主性中共同实现发展。 专用芯片平台为机器人、汽车、消费电子及智能家居的自主化发展提供技术支撑。 半导体材料创新将持续成为技术发展的根基。碳化硅(SiC)、氮化镓(
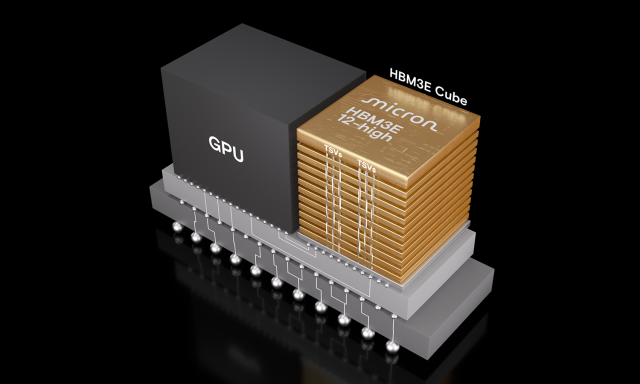
全球半导体行业正经历重大变革,分析师称之为“存储器大转型”。2026年伊始,市场呈现两极分化:AI驱动的基础设施领域蓬勃发展,而消费电子市场则面临供应短缺和价格上涨的困境。 这种分化源于硅晶圆产能分配的巨大转变。高利润的AI组件,尤其是高带宽内存(HBM),挤占了原本用于笔记本电脑、智能手机和游戏机芯片的产能空间。 超级周期的经济效益 对于全球领先的存储器制造商——SK海力士、三星电子和美光科技而
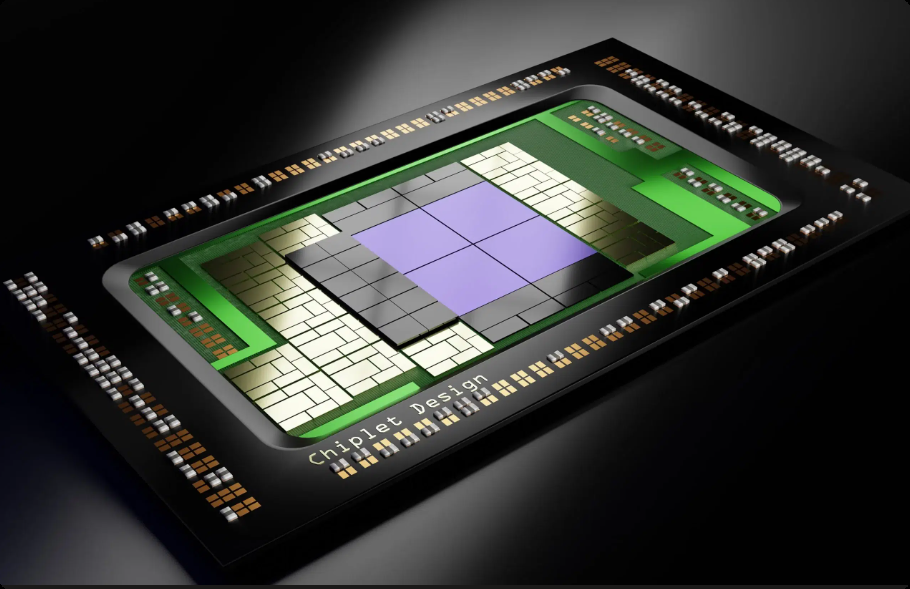
本文介绍了Chiplet技术对芯片体积减少的作用,及其关键互连技术。 传统芯片设计依靠不断缩小晶体管尺寸来提升性能,但这一路径正面临越来越高的成本和良率压力。Chiplet技术提供了一种新的思路:将原本集成在一颗芯片上的不同功能模块拆分为多个独立的小芯片,再通过先进封装技术将它们重新集成为一个完整的系统。从外部看,它仍然是一颗芯片;但从内部看,它已经是一个由多个芯粒组成的系统。 为什么需要Chip
AI技术的普及不仅推动着以大模型训练为核心应用的大算力基础设施市场繁荣,同时也极大推动了边缘AI应用的快速普及。随着边缘AI应用场景的不断丰富,终端设备对核心处理器的要求已不再局限于基础的计算与控制功能,而是升级为“AI推理算力、低功耗、高集成、高可靠”的综合能力比拼。在此行业变革背景下,集成NPU的SoC产品异军突起,通过将CPU、NPU、GPU、ISP、存储控制器、接口模块等核心组件集成于单一
数字时代里,算力就是推动技术进步的核心引擎。ASIC芯片和GPU作为两种最核心的算力载体,各自在特定领域都有着不可替代的优势。 今天就把两者的技术差异、性能特点和适用场景说透,不管你是挖矿、做AI还是搞高性能计算,都能得到专业的参考。 1. 先给核心结论 ASIC是为单一任务优化的专用芯片,GPU是面向通用并行计算的灵活方案,两者没有绝对好坏,只看你用在什么地方。核心差异我整理了一张对比表,一目了
澜起科技创始人 杨崇和 澜起科技的办公室墙上,挂着一句诗:“止为潭渊深,动作涛澜起。”这是创始人杨崇和从苏辙诗作中摘下的句子,也是公司名字的由来。 2026年春天,这家公司迎来了它的高光时刻。4月30日收盘,澜起科技A股市值锁定在2118亿元。三个月前,公司刚登陆港交所,实现“A+H”上市,首日市值就冲到2121亿港元。 鲜为人知的是,站在2100亿市值背后的掌舵者,是一位69岁的“芯片老兵”。从
进入2026年,全球半导体行业在AI算力、存储芯片国产替代与消费电子温和复苏的多重作用下,呈现出更为复杂的结构性分化。 据集微网统计数据显示,A股236家半导体上市公司在2026年第一季度交出了一份“营收普涨、利润分化”的成绩单:头部存储与AI芯片公司继续高歌猛进,而部分传统设计与封测企业则面临增收不增利的阵痛。在这场由技术迭代与库存周期共同驱动的业绩大考中,谁在真正兑现增长,谁又仍在蓄力? 从营
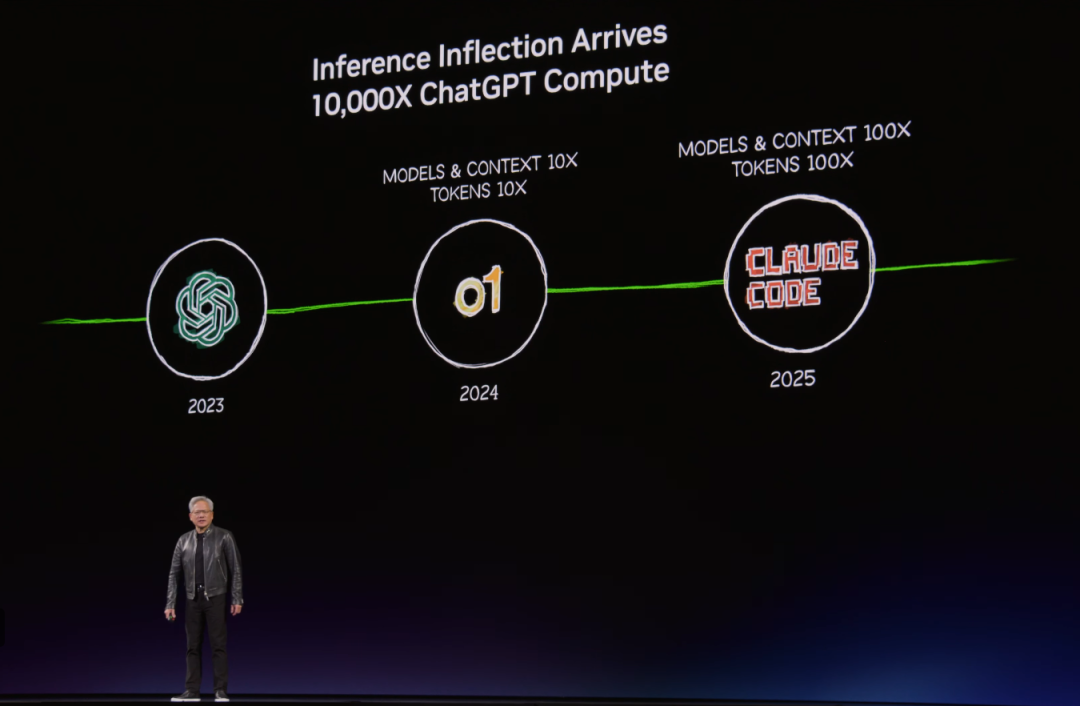
[ ](https://mp.weixin.qq.com/s?__biz=MzA5MDk2NTEwNQ==&mid=2656510277&idx=1&sn=8b196489488c2621d143b38b6eaa1b09&scene=21#wechat_redirect) 当英伟达CEO黄仁勋在2026年GTC大会上抛出"The Inference Inflecti
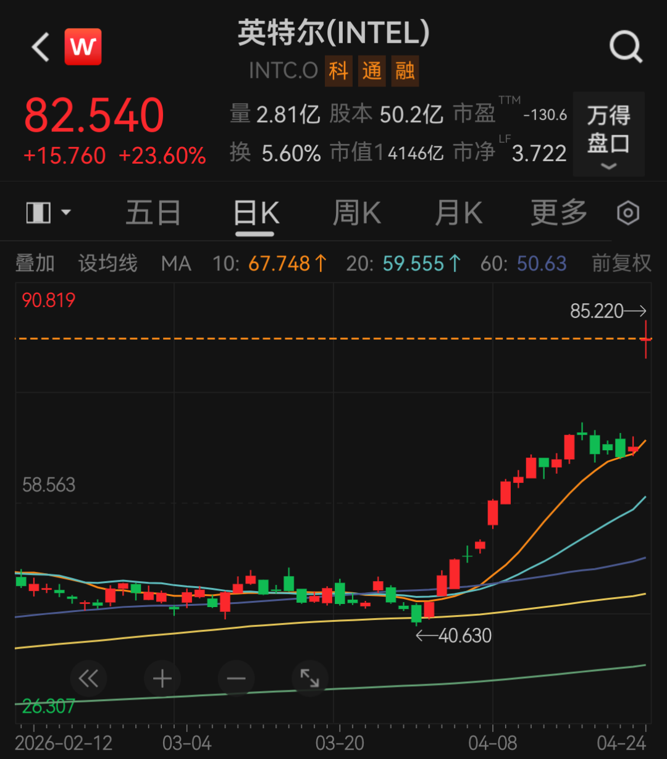
CPU市场正迎来一轮罕见的全面涨价周期。 据ODM厂商透露,自2026年3月起,消费级CPU价格已上涨5%—10%,服务器CPU涨幅更达10%—20%。供应链消息指出,英特尔(Intel)与AMD两大巨头正在筹备第三季度的进一步涨价,而CPU平均交货周期已从此前的1—2周大幅延长至8—12周。 这一轮涨价不仅牵动着下游整机厂商的神经,更在资本市场掀起巨浪。4月24日,英特尔股价收盘暴涨23.6%,
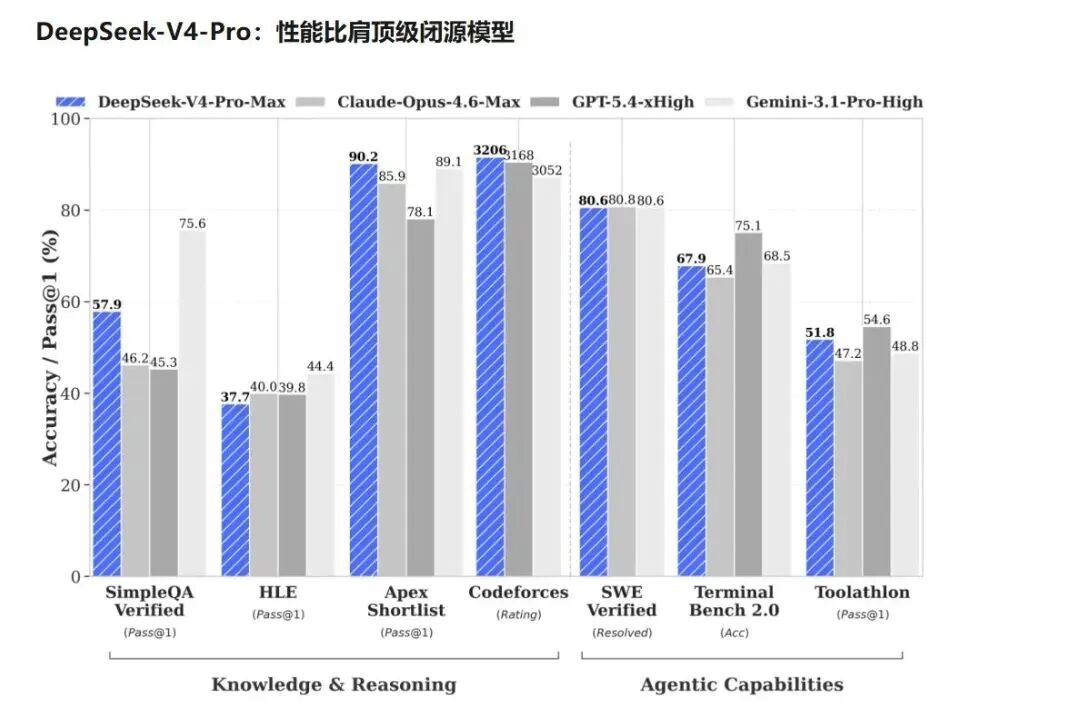
4月24日,DeepSeek-V4预览版正式发布。DeepSeek自V3起便以高频迭代著称,V4的到来只是节奏延续。 但真正引发行业震动的是:华为昇腾、寒武纪、海光信息、摩尔线程、沐曦股份、百度昆仑芯、阿里平头哥、天数智芯等八家国产AI芯片厂商,在模型发布的同一天,集体完成了全链路适配与性能优化。 (图源:DeepSeek) Day 0 意味着什么? Day 0适配,是指在大模型正式发布当天,算
台积电在其2026年北美技术研讨会上公布了截至2029年的通用制造技术路线图,先进制程仍在继续推进。 值得注意的是,台积电并没有急着把High-NA EUV(高数值孔径极紫外光)光刻技术放进2029年前的量产节点。作为对比,英特尔则更早导入High-NA设备。两家公司真正的差异,不只是设备选择,而是量产节奏、成本和良率风险的取舍。 近年来,台积电AI和HPC(高性能计算)已反超手机业务,在其路线
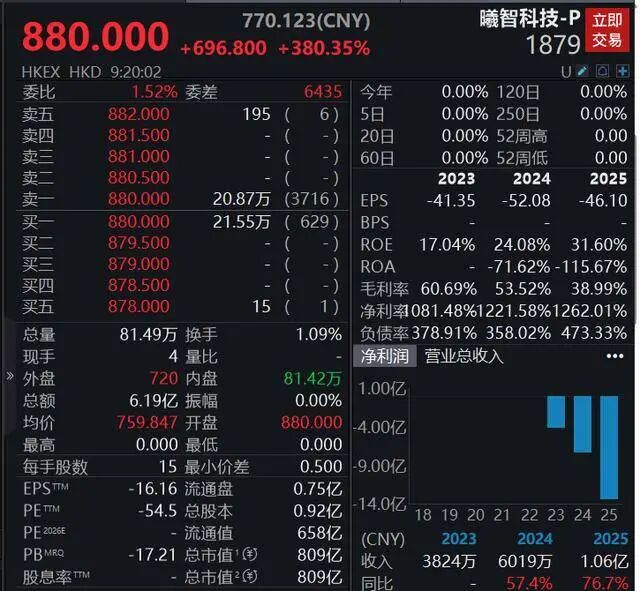
该股以880港元/股高开,较183.2港元的发行价暴涨380.35%,总市值一度达到809.3亿港元。 前一日(4月27日)的暗盘交易已提前预示了这场资本狂欢:曦智科技暗盘一度涨超360%,最终收报约794港元,涨幅超330%。 豪华股东阵容与募资投向 此次IPO,曦智科技全球发售1379.52万股H股,募资净额约25.27亿港元。其基石投资者阵容堪称横跨产业、主权财富与国际长钱的“顶配”:阿里
最近这两年,超节点的概念火遍全网,吸引了行业内外的广泛关注。 所谓超节点,其实简单来说,就是一个整机化的算力“小集群”。它能够提供强大的算力,满足多种高负荷场景的需求。 我们此前看到的超节点,基本上都是智算超节点,提供AI算力,用于大模型训推。 如今,情况有了变化,除了智算超节点之外,通算超节点也开始崛起。 去年,华为在全联接大会2025上推出的TaiShan 950 SuperPoD,就是一个通
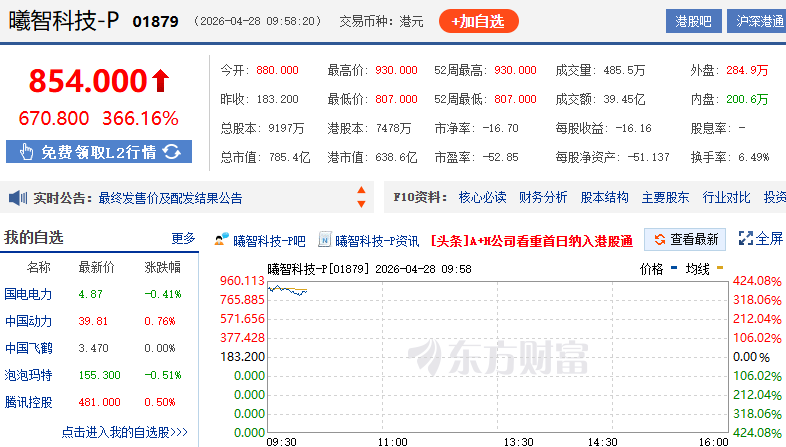
2026 年 4 月 28 日,曦智科技 - P(01879.HK) 正式在港交所主板挂牌交易,作为港交所 18C 章特专科技公司首批上市企业、全球光电混合算力领域的领军者,这家 “AI 光芯片第一股” 的上市,不仅是中国硬科技企业突破算力瓶颈的里程碑,更标志着光子计算从实验室走向商业化的关键跨越。 曦智科技此次发行定价183.2 港元 / 股(定价区间上限),开盘价直接飙升至880 港元,涨幅
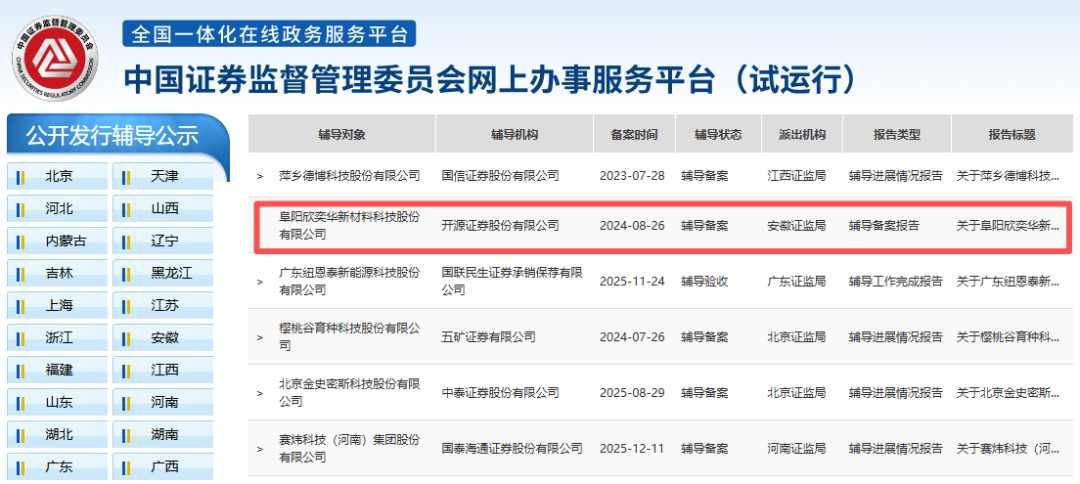
2026年4月,证监会官网显示,阜阳欣奕华新材料正式启动科创板上市辅导。 当前全球光刻胶市场被海外企业技术垄断,技术代差、配方壁垒、制程管控成为国产最大拦路虎,本文从核心技术差异、海外竞品技术软肋、欣奕华技术破局路径三大硬核维度,拆解国产光刻胶如何靠技术实现逆势突围。 | 光刻胶硬核量产级突破 欣奕华材2013年入局光刻胶赛道,始终聚焦材料核心底层技术,放弃低端光刻胶同质化内卷,形成显示光刻胶成
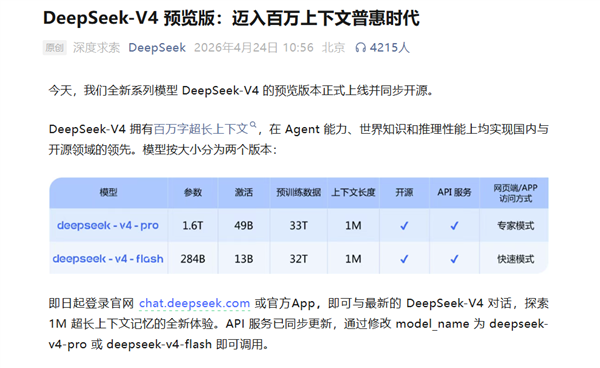
黄仁勋最担心的事,还是发生了!最新的DeepSeek V4版本,把“第一次”给了华为芯片。 “不诱于誉,不恐于诽,率道而行,端然正己。”带着这十六字理念,4月24日,DeepSeek V4预览版正式发布。距离上一版V3.2更新,已经过去了近五个月。 当下海外主流大模型,基本保持三个月一轮的快速迭代。相比之下,DeepSeek的节奏看似偏慢,甚至一度被外界质疑掉队。 就在前几天,GPT Imag
全球半导体设备赛道的寡头垄断壁垒,正在持续加厚。 4月20日,CINNO • IC Research发布2025年全球半导体设备行业核心营收榜单,数据直观印证行业核心趋势:市场总量稳步扩容,但话语权高度向头部集中,梯队格局牢不可破,唯有国产龙头实现结构性突破。 2025年全球半导体设备营收TOP10企业核心半导体业务总营收突破1300亿美元,同比增速维持16%的稳健水平,行业基本面持续向好,但增长
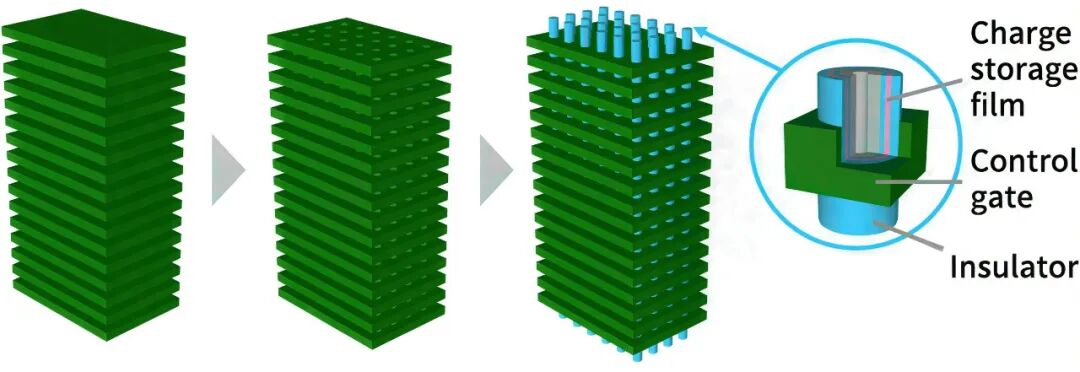
存储器行业素以强周期性著称,如今再次站在十字路口。这一切始于几年前的人工智能(AI)热潮:当时,高带宽内存(HBM)与AI加速器一同成为训练模型的首选。作为DRAM的一种特殊形式,HBM的利润率远高于NAND闪存。面对NAND价格下跌、利润缩水的困境,三星和SK海力士等大型厂商在扩大NAND产能上变得愈发谨慎。 技术层面同样挑战重重。随着NAND闪存层数突破200层大关,每一代新产品都需要先进的制