三星与工会谈判破裂 AI供应链增添不确定性
韩国权威媒体《朝鲜日报》报道,三星电子管理层与工会就绩效薪酬问题的谈判破裂。尽管有政府居中调解,三星电子劳资双方从 11 日起的连续两天磋商最终未能弥合分歧。 劳资双方核心分歧集中在与 AI 业务激增利润挂钩的奖金规模: 工会诉求:取消现行奖金上限、将15% 营业利润用于员工奖金、并将该条款正式写入劳动合同。 资方提议:拿出10% 营业利润发放奖金,另提供行业标准之上的一次性特殊补偿;管理
纳米网产业分析频道 — 提供产业分析领域最新资讯、技术文章和行业动态。
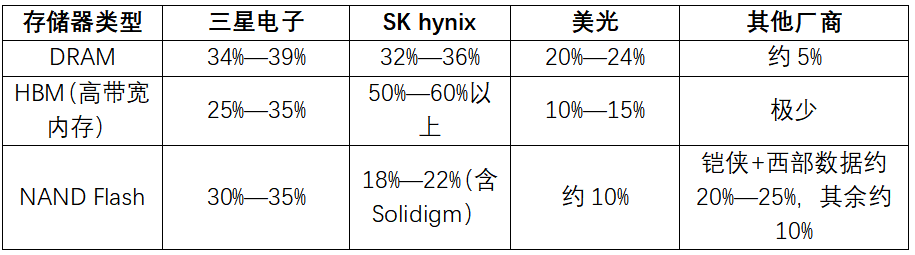
韩国权威媒体《朝鲜日报》报道,三星电子管理层与工会就绩效薪酬问题的谈判破裂。尽管有政府居中调解,三星电子劳资双方从 11 日起的连续两天磋商最终未能弥合分歧。 劳资双方核心分歧集中在与 AI 业务激增利润挂钩的奖金规模: 工会诉求:取消现行奖金上限、将15% 营业利润用于员工奖金、并将该条款正式写入劳动合同。 资方提议:拿出10% 营业利润发放奖金,另提供行业标准之上的一次性特殊补偿;管理
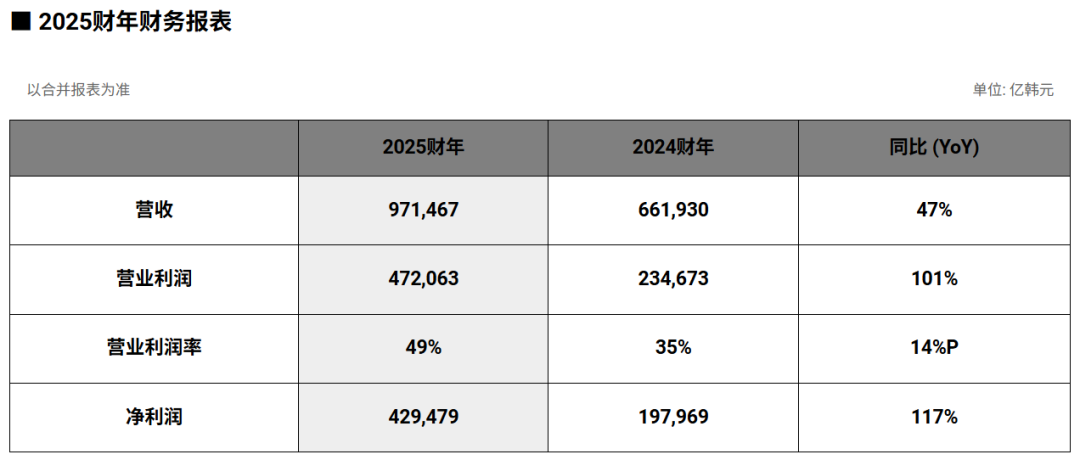
在韩国二手交易平台"Karrot"上,一件标价4万韩元的SK海力士工会马甲被卖家称为"终极相亲战袍",帖子瞬间登上热搜 。婚介公司Gayeon的高级团队负责人姜恩善(Kang Eun-sun)对媒体表示:"自半导体超级周期开启以来,市场明显更偏好那些实际收入远远更高的工程师,相比一些收入已不如从前的律师。" 还有一则走红的段子写道:“现在海力士员工出去相亲时,都会谦称自己在三星电子上班。只有遇到
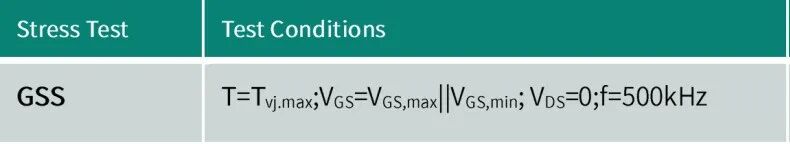
在电力电子领域,SiC MOSFET 正凭借高频、高效、高温的显著优势在新能源汽车、光伏储能、工业电源等核心场景加速渗透。SiC MOSFET能复用硅基器件(如垂直型MOSFET或IGBT)的许多基本的器件设计概念,另外用于验证Si MOSFET/IGBT长期稳定性的许多方法可以直接用到SiC MOSFET上。但更深入的分析表明,基于SiC的MOSFET还需要进行一些不同于Si器件的额外可靠性试验
前言: AI算力浪潮涌起的第一个关键材料瓶颈,已经出现在磷化铟身上。全球头部供应商订单已排满至2027年,全产业链库存只有3个月,创下历史最低水平。 AI需求爆发:磷化铟为何无可替代? 2025年初,一片2英寸光通信级磷化铟(InP)衬底还只需要800美元,到2026年4月,价格已飙升至2300至2500美元,涨幅接近2倍;6英寸高端衬底更夸张,从1400美元涨到5000美元,涨幅超250%。磷

2026年,"十五五"规划(2026-2030年)成为各省工业政策的主战场。宽禁带半导体碳化硅(SiC)、氮化镓(GaN)、氧化镓(Ga₂O₃)等从"十三五"的探索期进入"十五五"的密集落地期。与五年前不同,这一轮政策不再停留于方向引导,而是伴随着真金白银的补贴、清晰的数字目标、以及明确的时间表。 一场围绕宽禁带半导体的省级竞赛,已经实质性启动。 "十五五"为什么是关键窗口 "十五五"对于宽禁带
全球功率半导体市场正经历新一轮供需震荡。 今年年初以来,英飞凌、德州仪器、安森美、意法半导体等龙头企业密集宣布涨价。市场分析认为,由于各地成熟制程产能纷纷满载,产能紧张状况在下半年恐只增不减。 5月7日,研究机构TrendForce集邦咨询发布的报告显示,由于台积电、三星持续削减八英寸成熟制程产能,全球八英寸产能至2027年上半年将维持负增长;而在需求端,AI服务器对电源管理、功率芯片需求正持续走
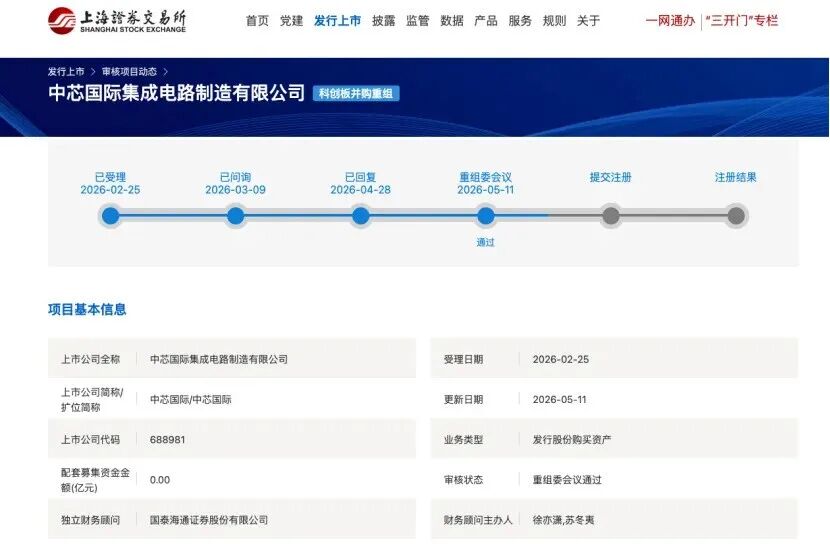
当全球半导体产业的目光聚焦于台积电2nm尖端制程军备竞赛时,另一条赛道上的格局也在悄然重塑。 5月11日,上海证券交易所并购重组审核委员会2026年第5次审议会议正式通过中芯国际发行股份购买资产暨关联交易事项,一宗对价高达406.01亿元的巨额并购重组委会议通过。 此次交易的核心标的是中芯国际控股子公司 —— 中芯北方集成电路制造(北京)有限公司剩余49%的股权,交易完成后,中芯国际对中芯北方的
最近,瑞萨和英飞凌分别发布了两条和边缘 AI、人形机器人有关的消息。5月7日,瑞萨宣布完成对 Irida Labs 的收购。Irida Labs 是一家做 AI 视觉感知系统嵌入式软件的公司,业务涉及视觉 AI、模型部署和摄像头系统开发。5月11日,英飞凌启动 Startup Challenge 2026,今年关注的是人形机器人,方向包括触觉感知、环境感知、传感器融合、电机控制和交互反馈。 边缘
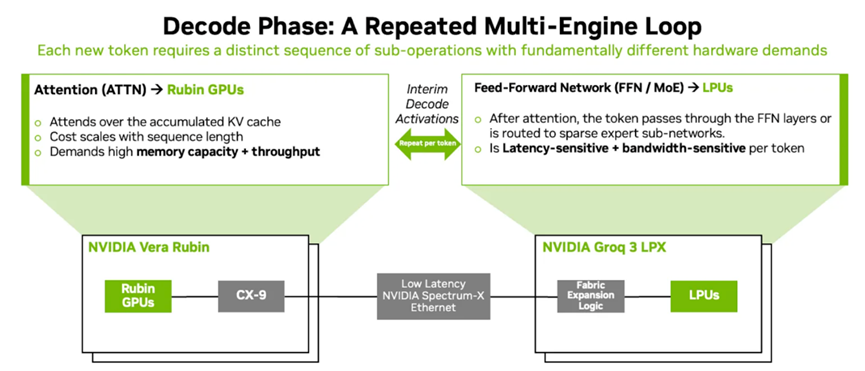
2026年的AI圈,有一个消息让全行业震动:英伟达豪掷200亿美金收购Groq,坚定押注HBM+LPU的协同路线,试图垄断从云端到边缘的全场景推理算力。而与此同时,AI行业正面临一个普遍困境——AI快用不起了!智谱、Anthropic等大模型机构密集涨价、调整计费模式,背后的核心症结,正是端侧AI推理的底层架构瓶颈。 如今,全球端侧AI推理赛道已经悄然分成了三条截然不同的路线,分别由英伟达、高通和
韩国有个段子正在流传:2026年最抢手的相亲对象,不是医生、不是律师,而是SK海力士的员工。 社交媒体上,印着“SK Hynix”字样的工装夹克被捧为“终极相亲战袍”,韩国搞笑节目《SNL Korea》直接拍了个讽刺短片——奢侈品店员冷落衣着普通的顾客,一看对方衣服里露出海力士标志,脸色瞬间从“你是谁”切换成俯首帖耳的“海力士大人(Lord Hynix)”。 海力士员工内部还流传着另一条“社交密码
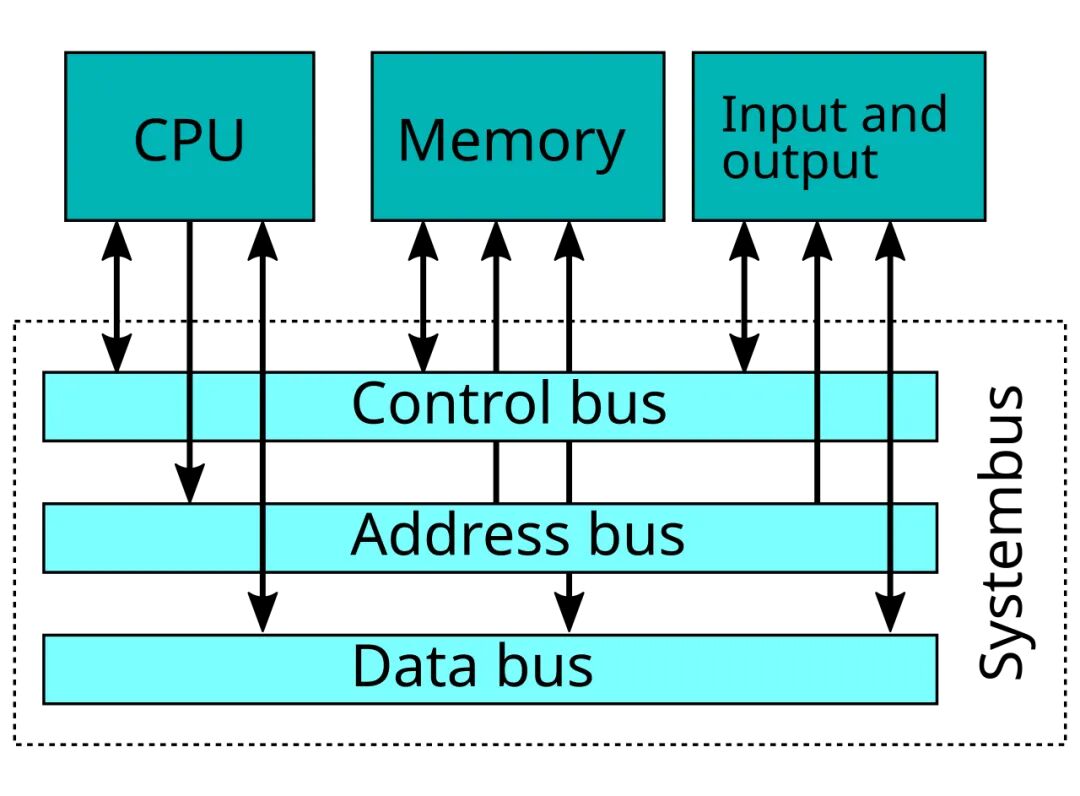
“内存墙”一词最早出现于20世纪90年代中期,当时弗吉尼亚大学的研究人员William Wulf和Sally McKee合著了“Hitting the Memory Wall: Implications of the Obvious”(撞上内存墙:显而易见的影响)一文。该研究揭示了由于处理器速度与动态随机存取存储器(DRAM)性能之间的差距而导致的内存带宽瓶颈问题。 这些发现指出了工程师们在过
AI算力的边界在哪里?过去两年,AI大模型的军备竞赛让全球科技巨头疯狂抢购GPU。然而,英伟达CEO黄仁勋却不止一次指出:“未来十年,算力的天花板将由光传输效率决定。”这句话道出了一个被市场长期忽略的真相——即便你手握百万张GPU,如果数据在它们之间的流转速度跟不上,庞大的算力集群不过是一堆昂贵的电子砖头。AI基础设施的内部革命,正悄然转向一个更底层、更隐秘的战场。在这个战场上,一种名为磷化铟(I
现在的AI圈,说一句“卷疯了”一点不夸张。不管是刚起步的小公司,还是手握资源的大厂,全都挤在AI风口上不肯下来。小公司一门心思做垂直小模型,啥教育、办公、剪辑,每个细分领域都挤得满满当当;大厂则忙着做表层应用,换个皮、加个功能就敢说是新产品;资本更直接,只看短期能不能赚钱、有没有流量,根本不管长期发展。 有行业报告统计,超过70%的AI相关企业,都在盯着单一赛道死磕——要么在某个细分场景的小模型上
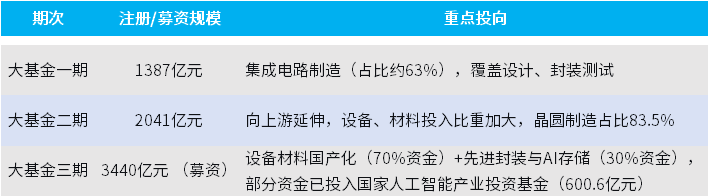
5月6日,一则报道引发市场高度关注:国家集成电路产业投资基金(简称“国家大基金”)正在洽谈领投DeepSeek首轮融资,估值约450亿美元。 几周前,这一数字还停留在200亿美元左右,短短数周翻倍有余,市场用真金白银给出了答案。 国家大基金向来被视为中国半导体产业的“国家队”,重点投向材料、设备、芯片制造等产业链,此前从未公开投资任何一家大语言模型公司。一旦本轮投资落地,这将是大基金首次公开注资本
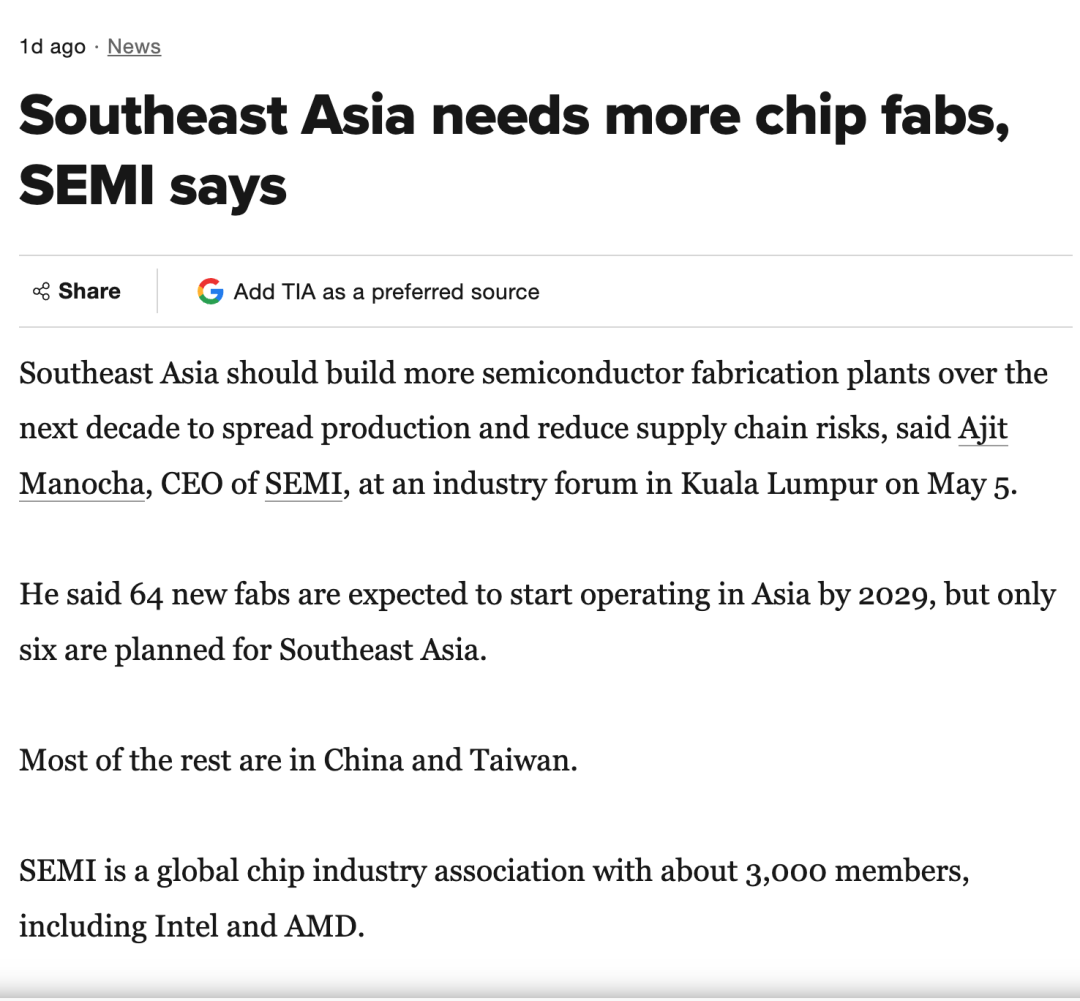
亚洲需要更多晶圆厂 SEMI表示,尽管受中东危机、贸易不确定性及原材料短缺影响,半导体需求激增势头仍将持续;受AI数据中心推动,今年全球半导体销售额预计达1万亿美元,2035年将翻倍至2万亿美元。地缘政治风险今年难抑行业繁荣,但原材料短缺可能影响长期前景,各国正解决关键矿物及溴、氦等关键气体的短缺问题,其中氦气因中东局势3月价格大幅上涨,溴也面临短缺风险。 SEMI首席执行官建议:东南亚未来十年多
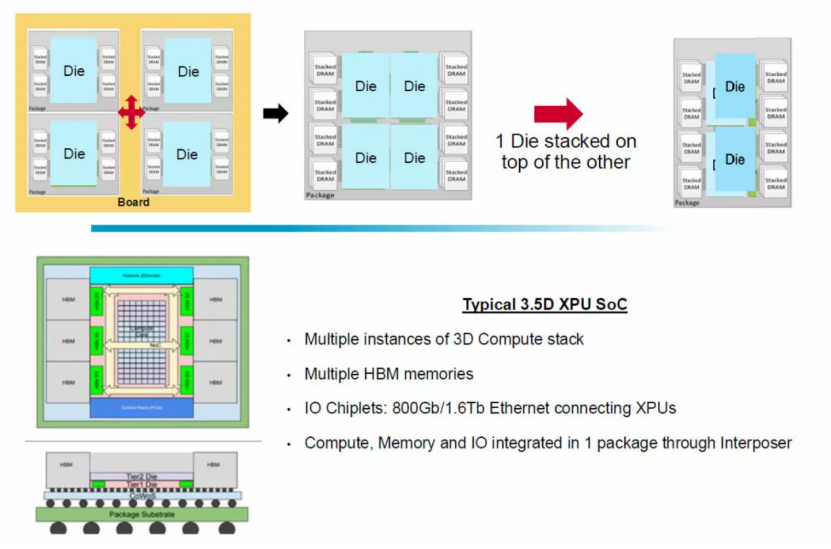
为降低芯片组件间延迟,同时在单封装内为计算引擎及网络专用集成电路集成更多电路,芯片设计厂商跳出二维平面架构、开启元器件垂直堆叠已是大势所趋。 高带宽内存(HBM)堆叠已率先实现 DRAM 内存的垂直化。相较于负责数据传输与运算的专用芯片,内存芯片功耗更低,因此 HBM 堆叠的实现难度相对更低。业界现已采用 2.5D 堆叠技术,通过中介层将 GPU、XPU 等计算芯片与 HBM 堆叠内存互连;AMD
内存市场今年面临严峻挑战。由于制造商优先为数据中心和大规模AI工作负载供应DDR5和高带宽内存(HBM),内存供应趋紧,成本大幅飙升:与2025年第三季度相比,价格已上涨了3至4倍,且市场信号表明价格峰值尚未到来。 据报道,即便是通常处于市场优先级的超大规模云厂商,也仅获得了约70%的分配容量。分析师预计,这种紧张局面将贯穿2026年全年,甚至可能延续至2027年。 这种压力并非均匀分布。价格涨幅

2026年5月6日,全球半导体资本市场迎来一场罕见的集体狂欢。 美股层面,截至北京时间5月6日19:00左右,道指期货涨1.13%,纳指期货涨1.59%,标普500期货涨0.96%。半导体股盘前走势尤为强劲:AMD飙涨近20%,ARM涨超12%,英特尔、蓝博士半导体(Rambus)涨超5%;存储概念巨头继续走强,美光科技、闪迪涨超5%,西部数据涨超3%,希捷科技涨超2%。前一交易日(5月5日),费
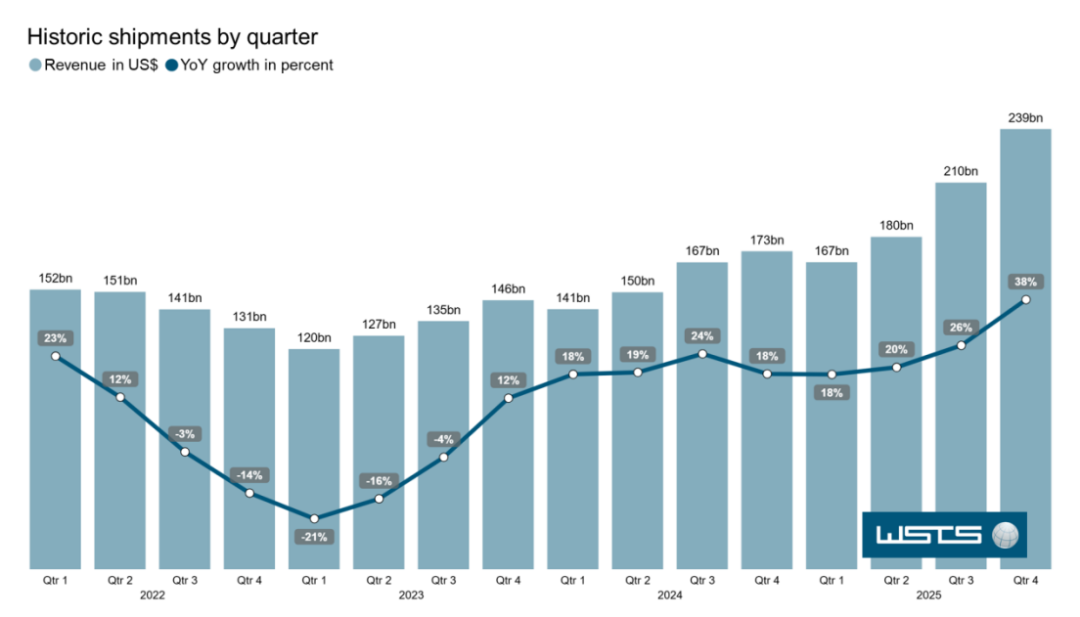
2025年,全球半导体产业在人工智能算力需求爆发、云计算基础设施升级及存储市场全面复苏的推动下,交出了一份历史性的答卷。根据美国半导体行业协会(SIA)基于世界半导体贸易统计组织(WSTS)的数据,2025年全球半导体销售额达到7917亿美元,较2024年的6305亿美元同比增长25.6%,创下历史最高年度销售纪录。 其中,逻辑半导体增长39.9%至3019亿美元,存储半导体增长34.8%至22
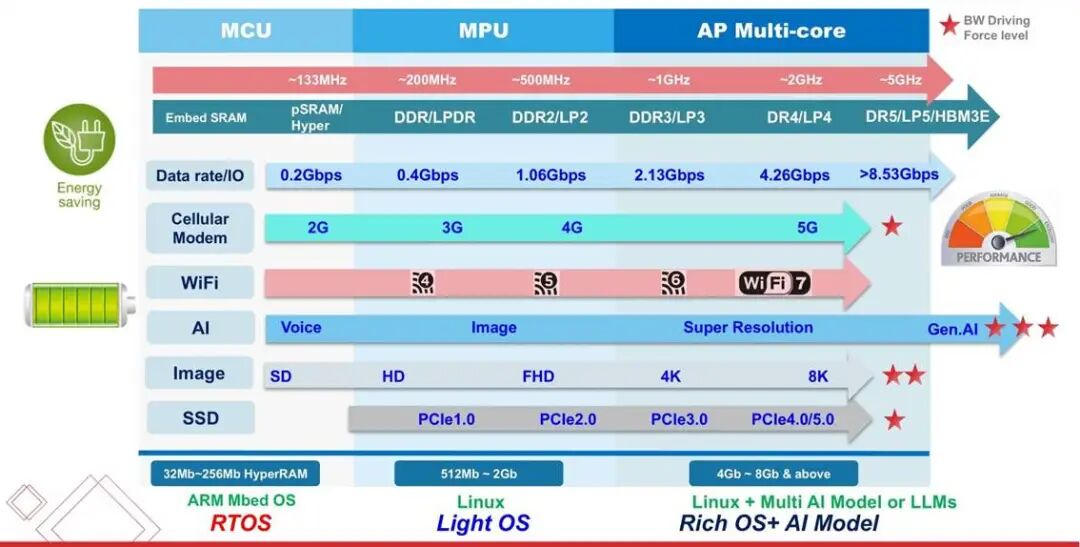
随着高性能计算(HPC)工作负载日益复杂,生成式人工智能(AI)正逐步集成到现代系统中,从而推动了对先进内存解决方案的需求。为了满足这些不断变化的需求,业界正在开发下一代内存架构,旨在最大化带宽、最小化延迟并提高能效。 DRAM、LPDDR和专用内存解决方案的技术进步正在重新定义计算性能,其中AI优化内存发挥着关键作用,有助于提升效率和可扩展性。本文将探讨内存技术的最新突破,以及AI应用对内存设计